Acheter une maison en SCI : parts sur mesure, transmission et limites pour la résidence principale
Publié par : Solène Béraud-Delmas — Rédactrice en chef
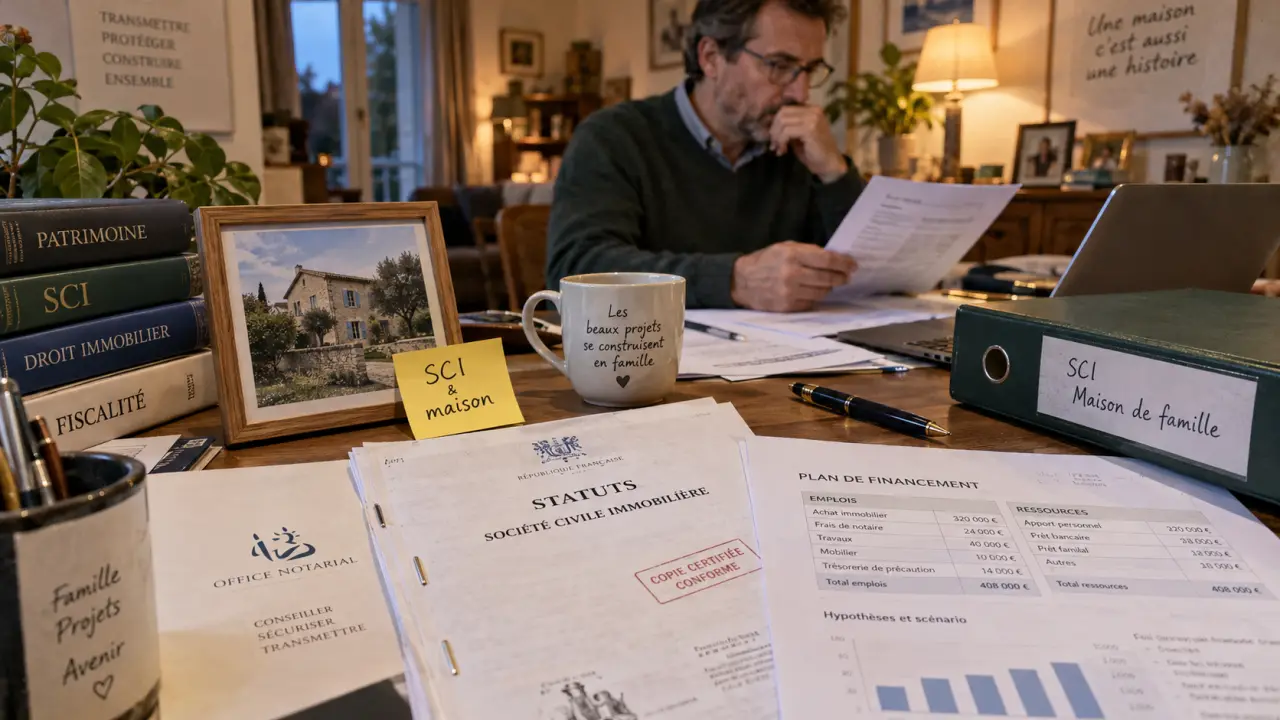
Utiliser une SCI pour acheter une maison peut faciliter un achat familial, organiser une transmission ou éviter certains blocages de l’indivision. Pour une résidence principale, ce choix n’est toutefois pas automatiquement plus avantageux qu’un achat en nom propre. Les formalités, le financement et la fiscalité doivent être comparés avant la signature.
Ce que change réellement une SCI lors de l’achat d’une maison
Une société civile immobilière est une personne morale distincte de ses associés. Ce ne sont donc pas les particuliers qui achètent directement la maison : c’est la SCI. En contrepartie, chaque associé reçoit des parts sociales, généralement proportionnelles à son apport au capital ou à la répartition prévue dans les statuts.
La SCI doit réunir au minimum 2 associés. Elle est dirigée par un gérant, nommé dans les statuts ou par une décision des associés. Celui-ci assure la gestion courante : relations avec la banque, règlement des charges, signature de l’acte d’achat dans les limites de ses pouvoirs et suivi administratif de la société.
Les statuts déterminent les règles du jeu
Les statuts ne sont pas une simple formalité. Ils définissent notamment la répartition des parts, les droits de vote, les pouvoirs du gérant, les règles de majorité et les conditions de cession des parts. Une clause d’agrément peut, par exemple, empêcher un associé de vendre ses parts à un tiers sans l’accord des autres membres.
Cette souplesse est utile lorsque les contributions sont inégales. Un parent peut apporter davantage de capital qu’un enfant majeur, ou un couple peut retenir une répartition différente de 50/50. Une rédaction imprécise peut cependant devenir une source de conflits lors d’une séparation, d’un décès ou d’un projet de vente. Les règles de sortie et de prise de décision doivent donc être prévues dès le départ.
SCI, achat en nom propre ou indivision : quel cadre choisir ?
Le bon choix dépend moins de la maison que du projet des acquéreurs. Pour un couple qui achète seul sa résidence principale sans objectif de transmission à court terme, l’achat en nom propre reste souvent le montage le plus lisible. La SCI prend davantage de sens lorsque plusieurs personnes doivent partager durablement la gestion ou préparer la transmission d’un patrimoine.
| Critère | SCI | Achat en nom propre | Indivision |
|---|---|---|---|
| Propriétaire du bien | La société | Les acquéreurs | Les indivisaires |
| Organisation de la gestion | Statuts et gérant | Décision directe des propriétaires | Règles légales, convention possible |
| Transmission | Donation possible de parts sociales | Transmission du bien ou d’une quote-part | Transmission d’une quote-part indivise |
| Coûts et formalités | Création et suivi annuel | Les plus simples | Peu de formalités au départ |
| Sortie d’un coacquéreur | Cession de parts encadrée | Vente ou rachat de quote-part | Risque de demande de partage |
La SCI réduit certains blocages, sans les faire disparaître
En indivision, les décisions importantes peuvent être difficiles à prendre lorsque les intérêts divergent. Avec une SCI, les associés fixent à l’avance les majorités et les pouvoirs du gérant. Ce cadre peut rendre la gestion plus stable, mais il ne remplace pas l’entente entre les membres de la famille. Une société mal préparée risque de figer les désaccords au lieu de les résoudre.
Avant de créer la structure, il faut examiner plusieurs situations concrètes : qui occupera la maison, qui assumera les mensualités, que se passera-t-il si un associé veut partir, décède ou cesse de payer ? Ces questions peuvent donner lieu à des clauses précises : droit de rachat prioritaire, méthode d’évaluation des parts, délai de sortie et répartition des dépenses exceptionnelles.
Résidence principale en SCI : les bénéfices patrimoniaux et les limites
Il est possible d’acheter sa résidence principale via une SCI. La société peut être créée avant l’acquisition, puis signer l’acte chez le notaire. Il est aussi possible d’apporter à une SCI une maison déjà détenue. Cette seconde opération doit être étudiée avec attention, car elle peut entraîner des conséquences fiscales et des frais.
Transmission et protection : les principaux intérêts
Le principal intérêt d’une SCI familiale tient à la dissociation entre la maison et les parts sociales. Il devient possible de donner progressivement des parts aux enfants sans vendre ni diviser matériellement le bien. En ligne directe, l’abattement de 100 000 € par enfant applicable aux donations est renouvelable tous les 15 ans, sous réserve du respect des règles fiscales en vigueur et de la valeur retenue pour les parts données.
Les statuts peuvent aussi organiser la continuité de la gestion après le décès d’un associé. Ils ne remplacent toutefois ni un testament, ni une réflexion sur le régime matrimonial, ni les protections propres au mariage ou au Pacs. Pour un couple non marié, la répartition des parts et les conséquences du décès doivent être examinées avec soin.
Une résidence principale n’est pas un investissement locatif
La SCI peut être pertinente pour un projet patrimonial, mais elle est parfois peu adaptée à une résidence principale détenue sur une courte période. Le logement est occupé par les associés et génère peu ou pas de revenus, tout en imposant une gestion sociétaire : assemblée annuelle, décisions formalisées, déclarations fiscales selon le régime retenu et suivi des comptes.
Il faut aussi vérifier les effets sur l’IFI et sur la revente. L’abattement forfaitaire de 30 % lié à la résidence principale n’est pas automatiquement transposable à la valeur des parts d’une SCI. Le traitement de la plus-value dépend également du régime fiscal de la société, de l’occupation effective du bien et de la situation des associés. Une étude personnalisée est donc nécessaire avant de retenir cette structure.
Fiscalité et crédit : les deux points à arbitrer avant de signer
La SCI relève par défaut de l’impôt sur le revenu (IR). Dans ce cadre, le résultat est imposé entre les mains des associés, chacun à hauteur de sa quote-part. Pour une maison occupée comme résidence principale, ce régime est souvent plus cohérent que l’IS, mais la réponse dépend de la composition du foyer, de l’usage du bien et du projet de détention.
L’option pour l’impôt sur les sociétés (IS) permet à la société d’être imposée comme une entreprise et d’amortir le bien. Le taux indiqué est de 15 % jusqu’à 42 500 € de bénéfices, puis de 25 % au-delà. Cette logique peut intéresser certains projets locatifs, mais elle appelle une grande prudence pour une maison occupée par les associés. La fiscalité de sortie, notamment lors de la revente, peut être moins favorable.
La banque finance la SCI, mais regarde surtout les associés
La SCI peut emprunter pour acheter la maison. Dans les faits, la banque analyse les revenus, les charges et l’endettement des associés, car une société nouvellement créée dispose rarement de ressources propres. Elle demande fréquemment une caution personnelle des associés ou du gérant.
La SCI n’efface donc pas le risque individuel. Les associés répondent indéfiniment des dettes sociales, à proportion de leurs parts, lorsque la société ne peut pas payer. Le plan de financement doit préciser les apports, le montant emprunté, les mensualités, l’assurance emprunteur et, si nécessaire, les avances en compte courant d’associé.
Créer une SCI pour acheter une maison : l’ordre des démarches
Créer la SCI avant l’achat évite de devoir transférer le bien après coup. Le processus doit être suffisamment avancé pour que la société puisse signer l’acte d’acquisition et obtenir son financement.
- Définir le projet : associés, apports, usage de la maison, règles de décision et stratégie de transmission.
- Rédiger les statuts : objet social, siège, capital, pouvoirs du gérant, cessions de parts et traitement des situations de blocage.
- Constituer le capital et organiser, si nécessaire, les apports en numéraire ou en nature.
- Publier une annonce légale, puis déposer le dossier d’immatriculation via le guichet unique des formalités des entreprises. La SCI est alors immatriculée au Registre du commerce et des sociétés.
- Présenter le financement à la banque et faire signer l’acte d’achat par le gérant, dans le respect des statuts.
Les frais de création peuvent approcher 1 500 € selon l’accompagnement retenu et les caractéristiques du dossier. Il faut y ajouter les frais liés à l’acquisition. Le notaire, l’avocat ou le juriste et l’expert-comptable n’interviennent pas tous systématiquement, mais leur analyse peut être utile lorsque la maison représente une part importante du patrimoine familial.
En pratique, la SCI convient surtout à un projet durable d’achat à plusieurs, de gestion familiale et de transmission organisée. Si l’objectif est simplement d’acheter sa résidence principale à deux sans projet patrimonial particulier, l’achat en nom propre reste souvent la solution la plus simple à administrer.
- Crédit immobilier en SCI : la banque finance la société, mais s’appuie souvent sur les associés - 9 octobre 2026
- Acheter une maison en SCI : parts sur mesure, transmission et limites pour la résidence principale - 8 octobre 2026
- Évacuation des gravats : le tri et l’accès déterminent le coût final - 7 octobre 2026
Articles qui pourraient vous intéresser :
 Comment faire un chèque de caution non encaissable : ce qu’il faut vraiment savoir
 Immoventedirect : tout comprendre sur l’acteur de la vente immobilière entre particuliers
 Peut-on fermer un chemin rural : règles, limites et solutions légales
 Imposition des SCPI : comment optimiser vos revenus et alléger votre fiscalité