Crédit immobilier en SCI : la banque finance la société, mais s’appuie souvent sur les associés
Publié par : Solène Béraud-Delmas — Rédactrice en chef
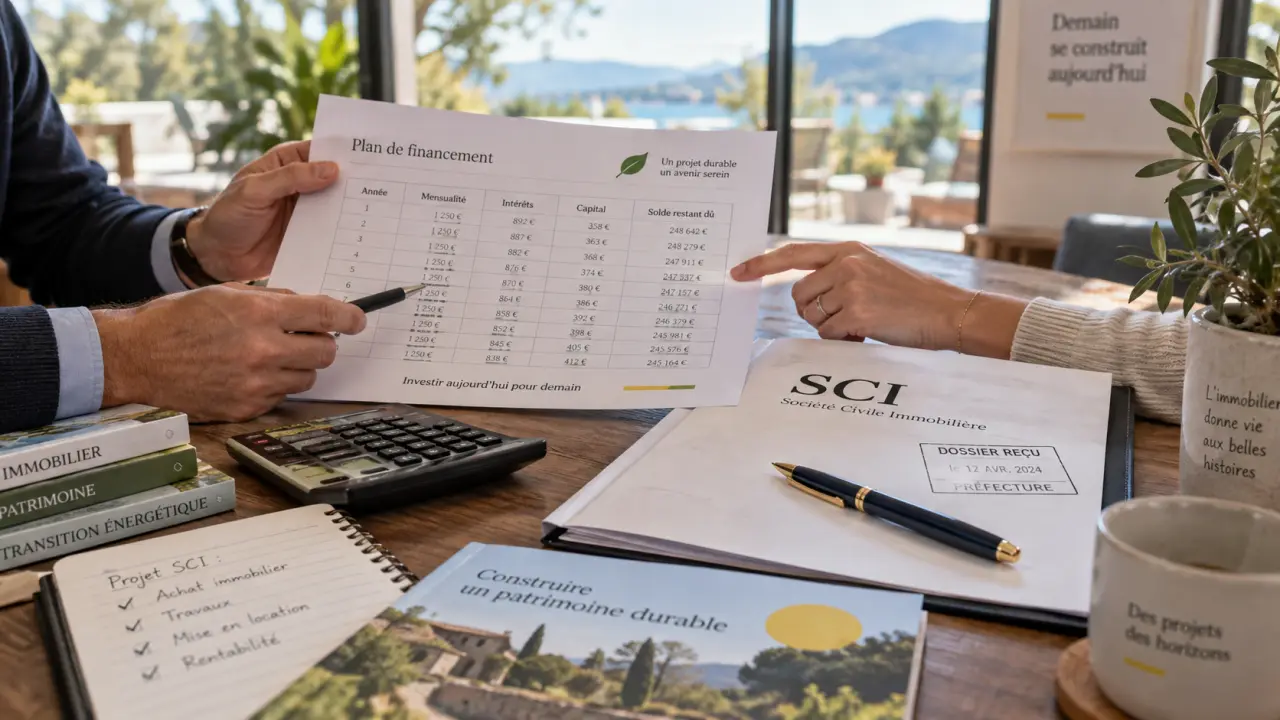
Une SCI peut obtenir un crédit immobilier pour acheter un logement, un immeuble locatif ou un bien destiné à être conservé en famille. Le prêt est souscrit par la société, mais la banque analyse aussi, et souvent surtout, la situation financière de ses associés. La faisabilité repose donc sur deux éléments : la solidité du projet et la solvabilité des personnes qui le portent.
Un crédit immobilier en SCI reste un prêt bancaire classique
Il n’existe pas, à proprement parler, de produit bancaire réservé aux SCI. La société civile immobilière sollicite un crédit immobilier classique, destiné à financer le prix du bien et, selon le montage, une partie des frais d’acquisition ou des travaux. La SCI devient propriétaire du logement, rembourse les mensualités et perçoit les loyers lorsqu’il s’agit d’un investissement locatif.
Simulateur de mensualité et de cashflow SCI
Estimez la mensualité de votre emprunt, le cashflow mensuel du projet et l’éventuel effort financier des associés.
Résultats estimatifs
Le gérant agit au nom de la SCI dans la limite des pouvoirs prévus par les statuts. Avant de déposer un dossier, il faut donc vérifier que l’emprunt entre dans l’objet social et respecte les règles de décision internes. Lorsque les statuts sont silencieux ou prévoient une procédure exigeante, une décision formalisée des associés sécurise l’opération. Elle limite le risque qu’un associé conteste ensuite la souscription du prêt ou la constitution d’une garantie sur le bien.
Ce que la banque examine réellement
La banque étudie le bien, sa valeur, son emplacement, le montant demandé, la durée de remboursement et les revenus locatifs prévisionnels. Elle examine aussi les revenus, les charges, les crédits en cours, l’épargne et la stabilité professionnelle des associés susceptibles de se porter garants. Pour une SCI récemment créée, sans historique ni trésorerie, le profil des associés pèse donc fortement dans la décision.
Un apport en numéraire peut renforcer le dossier, tout comme un plan de financement cohérent et des loyers réalistes. Il faut montrer que les recettes attendues permettront de couvrir le crédit, les charges de copropriété non récupérables, l’assurance, les impôts, l’entretien et les périodes éventuelles de vacance locative. La banque ne regarde pas uniquement la mensualité : elle évalue l’équilibre global du projet.
Les garanties à anticiper avant de négocier le prêt
La SCI offre un cadre juridique utile pour détenir un bien à plusieurs, mais elle ne fait pas disparaître le risque pour les associés. Pour se protéger contre un défaut de paiement, la banque demande fréquemment des garanties qui engagent directement certaines personnes physiques.
Caution personnelle, hypothèque et assurance emprunteur
La caution personnelle d’un ou plusieurs associés est courante. Elle permet à la banque de se retourner contre la caution selon les termes de son engagement si la SCI ne rembourse plus. Une garantie sur le bien financé peut aussi être prévue, notamment une hypothèque ou une sûreté équivalente. Ces engagements doivent être lus avec attention : montant couvert, durée, conditions de mise en jeu et répartition entre associés ne sont pas des détails.
L’assurance emprunteur peut également être demandée, notamment lorsque le remboursement dépend principalement des revenus de quelques associés. Les garanties peuvent couvrir le décès, l’invalidité et, selon le contrat, la perte totale et irréversible d’autonomie (PTIA). Le coût de cette assurance doit être intégré dans la mensualité globale, car il influence directement l’équilibre du projet et la contribution réelle de chaque associé.
La responsabilité des associés ne s’arrête pas au capital
Dans une SCI, les associés ont une responsabilité indéfinie à l’égard des dettes sociales, à proportion de leurs parts. Elle est dite subsidiaire : le créancier doit d’abord poursuivre la société avant de solliciter les associés. Cette règle expose donc le patrimoine personnel des associés si la SCI ne peut plus faire face à ses obligations.
Le point souvent sous-estimé est l’effet de groupe. Une SCI peut donner l’impression de protéger les associés autour du bien immobilier. Pourtant, si les loyers diminuent ou si un associé cesse de contribuer, la pression financière se reporte rapidement sur la société et ses membres. Prévoir dans les statuts les appels de fonds, les avances en compte courant d’associés, la gestion d’un impayé et les règles de sortie évite qu’un crédit ne transforme une désorganisation en conflit patrimonial durable.
SCI, achat en nom propre ou indivision : quel montage choisir ?
Le bon choix dépend moins du crédit lui-même que du projet de détention : investir à plusieurs, organiser une transmission, assurer la continuité de gestion ou acquérir une résidence principale ne soulèvent pas les mêmes priorités. Le prêt immobilier en SCI est souscrit par la société, tandis qu’un achat en nom propre engage directement l’acquéreur. Cette différence doit être mise en regard des garanties demandées et du fonctionnement souhaité.
| Montage | Atout principal | Point de vigilance |
|---|---|---|
| SCI | Gestion encadrée par les statuts et transmission possible des parts sociales | Formalités, comptabilité et responsabilité des associés |
| Achat en nom propre | Simplicité d’achat et de gestion pour un acquéreur seul | Moins adapté à une détention organisée à plusieurs |
| Indivision | Mise en place simple entre plusieurs acquéreurs | Décisions et sortie parfois difficiles à gérer |
Quand la SCI prend tout son sens
La SCI est particulièrement pertinente pour des proches qui souhaitent acheter ensemble tout en fixant des règles durables : pouvoirs du gérant, répartition des dépenses, cession de parts, entrée d’un nouvel associé ou transmission progressive aux enfants. Elle permet de détenir des parts sociales plutôt qu’une fraction matérielle du bien, ce qui facilite l’organisation patrimoniale.
Elle peut aussi aider à organiser une détention à plusieurs lorsque les apports ou les contributions ne sont pas identiques, à condition que les règles soient clairement prévues. Les associés doivent toutefois mesurer les formalités et les obligations supplémentaires avant de créer la société.
À l’inverse, pour un achat simple par une personne seule ou un couple sans objectif de gestion à plusieurs, l’achat en nom propre est souvent plus lisible. Pour une résidence principale, une SCI peut fonctionner, mais ses avantages doivent être confrontés à ses contraintes administratives, à la fiscalité choisie et au projet réel des occupants.
IR ou IS : le choix fiscal qui change la rentabilité du crédit
La SCI est en principe imposée à l’impôt sur le revenu (IR). Chaque associé déclare alors sa quote-part de bénéfices, même si les sommes restent dans la société. Ce régime est souvent apprécié pour une détention patrimoniale et pour le traitement des plus-values immobilières des particuliers, sous réserve de la situation propre de chaque associé.
Sur option, la SCI peut relever de l’impôt sur les sociétés (IS). Les intérêts d’emprunt et les amortissements peuvent alors être déduits du résultat imposable. L’IS est fixé à 15 % jusqu’à 42 500 € de bénéfices, puis à 25 % au-delà de 42 500 € de bénéfices, sous réserve de remplir les conditions d’application du taux réduit. Cette option peut améliorer la trésorerie à court terme, mais elle modifie le traitement de la revente : la plus-value est calculée à partir de la valeur nette comptable, généralement diminuée par les amortissements.
Le choix entre IR et IS ne doit donc pas être décidé uniquement pour réduire l’impôt des premières années. Il faut le relier à la durée de détention envisagée, au niveau des loyers, à la stratégie de distribution des revenus et au scénario de revente. Le régime fiscal retenu peut modifier la rentabilité du crédit et le montant réellement disponible pour la SCI.
Monter un dossier de SCI crédible et éviter le cashflow négatif
Une demande de crédit se prépare avant même la signature définitive de l’achat. La banque attend un dossier clair, où le fonctionnement de la SCI et l’équilibre financier ne laissent pas de zone d’ombre. La cohérence entre les statuts, le projet immobilier, les revenus des associés et les garanties proposées facilite l’examen de la demande.
- Constituez la SCI : statuts, désignation du gérant, apports, publication d’une annonce légale et immatriculation.
- Formalisez la décision d’acquérir et d’emprunter selon les règles prévues dans les statuts.
- Rassemblez les justificatifs de revenus, d’épargne, de crédits et d’identité des associés, ainsi que les garanties envisagées.
- Présentez le compromis, les caractéristiques du bien, les travaux éventuels et une estimation prudente des loyers.
- Calculez le cashflow après toutes les charges, en prévoyant une marge pour les imprévus.
Un cashflow négatif n’interdit pas mécaniquement le financement, mais il signifie que les associés devront alimenter la SCI, souvent par des avances en compte courant. Mieux vaut chiffrer cette éventualité dès le départ et convenir de la contribution de chacun. Une simulation de capacité d’emprunt et de mensualité, accompagnée d’un scénario de loyers réduits, rend la négociation bancaire plus solide.
Enfin, les associés doivent se mettre d’accord sur les sujets qui comptent après l’achat : qui finance les travaux, que se passe-t-il en cas de séparation ou de décès, peut-on vendre ses parts et à quelles conditions ? Un crédit immobilier en SCI est un outil efficace lorsqu’il sert une stratégie collective claire, pas lorsqu’il masque des intérêts divergents.
- Crédit immobilier en SCI : la banque finance la société, mais s’appuie souvent sur les associés - 9 octobre 2026
- Acheter une maison en SCI : parts sur mesure, transmission et limites pour la résidence principale - 8 octobre 2026
- Évacuation des gravats : le tri et l’accès déterminent le coût final - 7 octobre 2026
Articles qui pourraient vous intéresser :
 Cabinet Masson : identifier le bon professionnel selon votre besoin
 Louer un appartement à Lyon : 17 €/m², quartiers à viser et dossier prêt avant la visite
 Logement décent, réparations et jouissance paisible : les obligations du bailleur envers le locataire
 Devenir hôte Airbnb : rentable si votre logement attire, que vos tarifs suivent et que la gestion tient la route