Les frais de notaire sur un terrain atteignent 7 à 8 %, sauf en cas de TVA
Publié par : Solène Béraud-Delmas — Rédactrice en chef
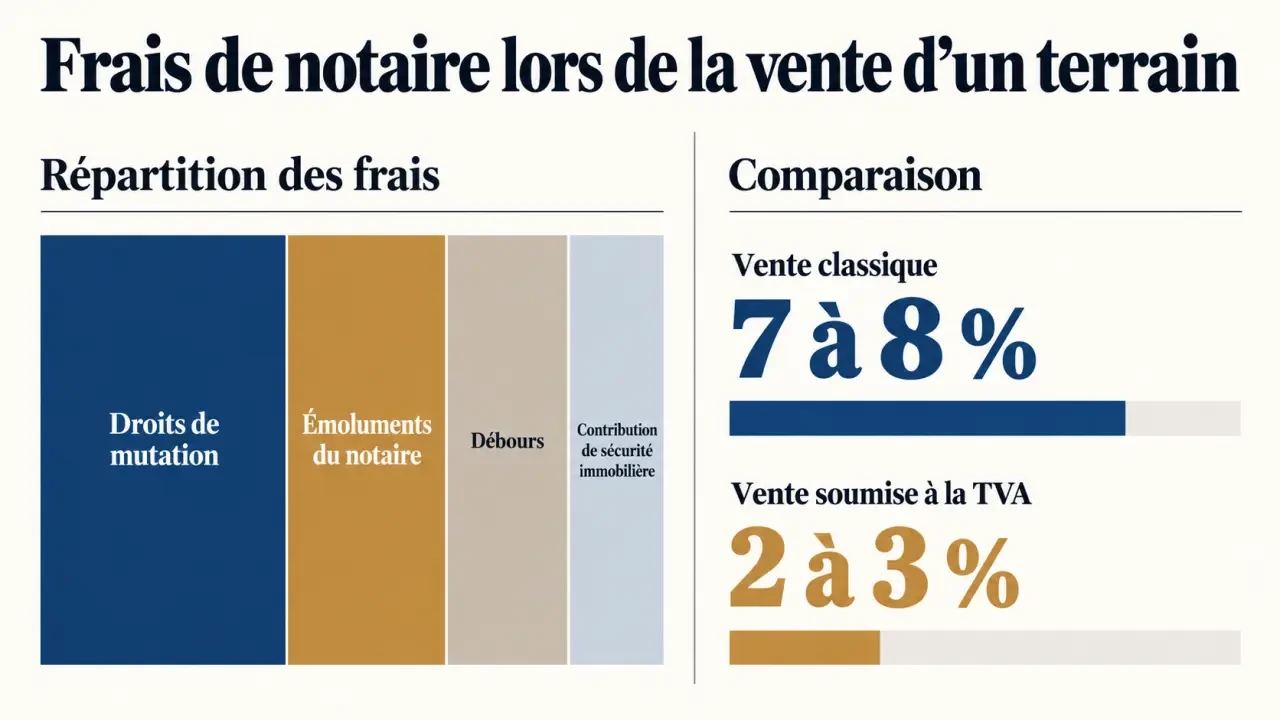
Acheter ou vendre un terrain soulève une question pratique : combien faut-il prévoir pour le passage chez le notaire ? Dans la majorité des transactions, les frais d’acquisition représentent 7 à 8 % du prix. Ils peuvent toutefois descendre autour de 2 à 3 % lorsque la vente est soumise à la TVA. Voici ce qui compose cette somme, comment la calculer et dans quelles situations son montant change.
Quel est le montant des frais de notaire pour un terrain ?
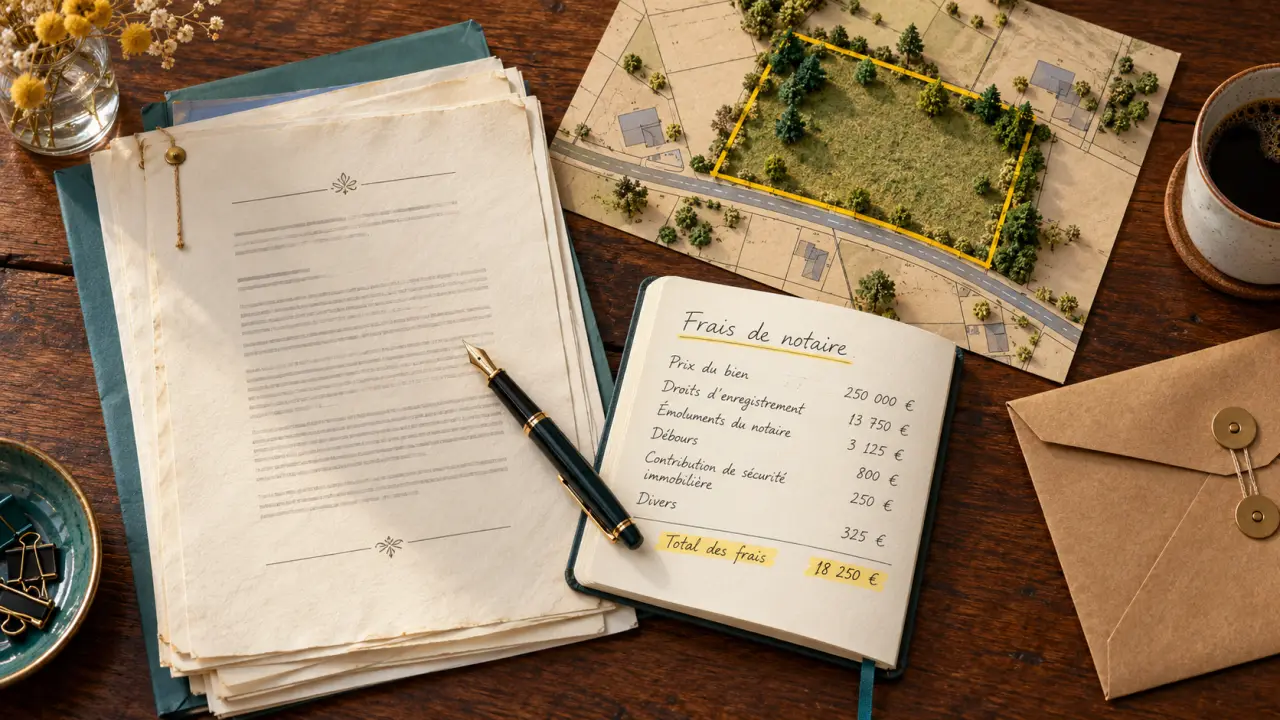
L’expression « frais de notaire » est approximative. Elle désigne un ensemble de taxes, de frais d’acquisition et de rémunérations, dont une partie seulement revient au notaire. Pour un terrain vendu par un particulier, l’enveloppe atteint habituellement 7 à 8 % du prix de vente. Sur une transaction de 90 000 €, elle s’élève par exemple à 7 849,62 € dans le cas standard.
Calcul des frais d’acquisition d’un terrain
Estimation indicative à partir du prix du terrain, du régime de la vente et du taux de droits sélectionné.
Résultat estimatif
- Droits de mutation
- —
- Émoluments du notaire
- —
- TVA à 20 % sur les émoluments
- —
- Contribution de sécurité immobilière
- —
- Débours
- —
- Total estimé
- —
Avertissement : ce résultat est une estimation fondée sur les hypothèses indiquées ci-dessus. Un décompte établi par le notaire reste nécessaire, notamment en cas de TVA sur la marge, d’exonération ou de dispositif fiscal particulier.
Le montant baisse fortement, jusqu’à environ 2 à 3 % du prix, lorsque le vendeur est un professionnel assujetti à la TVA et que la vente est soumise à cette taxe. Pour ce même terrain vendu 90 000 €, le total atteint alors 3 273,12 €. Avant de signer, il faut donc vérifier le statut fiscal du vendeur et le régime de TVA applicable à l’opération.
De quoi se composent les frais d’acquisition d’un terrain ?
La décomposition des frais permet de comprendre pourquoi ils dépassent largement les seuls honoraires du notaire. Plusieurs postes s’additionnent, avec des règles de calcul différentes.
Les droits de mutation ou droits d’enregistrement
Ces sommes représentent la part la plus importante du total. Elles sont reversées à l’État et aux collectivités locales, et non conservées par le notaire. Le taux courant indiqué est de 5,80 % du prix, tandis que certains départements appliquent un taux réduit de 5,09 %. Lorsque la vente est soumise à la TVA sur le prix total, un taux d’enregistrement très réduit de 0,715 % peut remplacer le taux classique. Cette différence explique une grande partie de l’écart entre les frais standard et les frais réduits.
Les émoluments du notaire
Les émoluments correspondent à la rémunération réglementée du notaire pour la rédaction et la réalisation de l’acte de vente. Ils sont calculés selon un barème progressif, par tranches de prix. Ces émoluments sont soumis à la TVA au taux de 20 %, puisqu’ils rémunèrent une prestation de service.
Les débours et la contribution de sécurité immobilière
Les débours correspondent aux sommes avancées par le notaire pour obtenir les documents nécessaires à la vente : état hypothécaire, certificat d’urbanisme et diverses pièces administratives. Ils sont généralement estimés entre 1 000 et 1 500 €, selon la complexité du dossier. La contribution de sécurité immobilière s’y ajoute. Elle finance le service de publicité foncière chargé d’enregistrer la mutation. Son taux est de 0,10 % du prix, avec un minimum de 15 €.
Comment calculer les frais de notaire sur un terrain ?
Le calcul consiste à additionner chaque poste selon sa propre règle. Les droits de mutation s’appliquent au taux correspondant au régime de la vente. Les émoluments suivent un barème dégressif par tranches successives du prix du terrain.
| Tranche de prix | Taux d’émoluments |
|---|---|
| Jusqu’à 6 500 € | 3,87 % |
| De 6 501 € à 17 000 € | 1,596 % |
| De 17 001 € à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
Pour un terrain vendu 90 000 € par un particulier, l’addition des droits de mutation à 5,80 %, des émoluments calculés par tranches, de la TVA sur ces émoluments, des débours et de la contribution de sécurité immobilière aboutit à un total de 7 849,62 €. Si le même terrain est vendu par un professionnel assujetti à la TVA sur le prix total, les droits de mutation classiques sont remplacés par le taux réduit de 0,715 %. Le total descend alors à 3 273,12 €, les autres postes restant globalement stables. Le statut du vendeur peut donc modifier le montant final autant que le prix du terrain.
Terrain constructible, agricole ou non constructible : quelles différences ?
La nature du terrain influence le régime fiscal applicable et le détail des frais à prévoir. Le prix, la localisation et le statut du vendeur doivent aussi être pris en compte.
Vendeur particulier ou vendeur professionnel
Lorsque le vendeur est un particulier, la vente échappe presque toujours à la TVA et les droits de mutation classiques s’appliquent intégralement. Si le vendeur est un professionnel qui n’est pas assujetti à la TVA pour cette opération précise, le régime reste similaire à celui d’une vente entre particuliers.
En revanche, lorsqu’un professionnel vend un terrain à bâtir en appliquant la TVA sur le prix total, le régime réduit des droits d’enregistrement peut s’appliquer. Le coût de l’acquisition est alors sensiblement différent. La TVA sur le prix total ne produit toutefois pas les mêmes effets qu’une TVA calculée sur la marge. Le régime exact doit donc être confirmé avant la signature.
Le cas particulier du terrain agricole
Un terrain agricole suit la même logique générale de calcul, mais les montants sont souvent plus modestes. Pour un terrain agricole vendu 50 000 €, une estimation courante donne environ 2 500 € de taxes, 650 € d’émoluments et 300 € de débours, soit un total proche de 3 450 €.
Certaines situations propres à ce type de bien peuvent aussi ouvrir droit à une réduction supplémentaire comprise entre 1 000 et 2 000 €. Cette réduction dépend de conditions d’engagement précises. Elle ne doit donc pas être intégrée automatiquement dans le budget sans vérification du dossier.
Qui paie les frais de notaire et quand faut-il les régler ?
Sauf clause contraire négociée entre les parties, c’est l’acquéreur qui supporte l’intégralité des frais de notaire, et non le vendeur. Le paiement intervient au moment de la signature de l’acte authentique. Le notaire demande généralement une provision avant cette date, puis régularise le dossier lorsque le montant définitif des débours et des formalités est connu.
Certains engagements contractuels peuvent réduire la facture. Un engagement de revente du terrain dans un délai de cinq ans ou un engagement de construire dans un délai de quatre ans peut ouvrir droit à des droits d’enregistrement allégés. Ceux-ci peuvent parfois être ramenés à un forfait de 125 €, au lieu du taux proportionnel classique. Ces dispositifs exigent le respect strict du délai prévu. À défaut, la différence doit être régularisée ultérieurement.
Au-delà de l’acte notarié, l’achat d’un terrain s’inscrit dans un budget plus large. Il faut généralement prévoir le bornage par un géomètre-expert, la viabilisation en eau, en électricité et en assainissement, ainsi que les diagnostics liés aux éventuelles servitudes. Ces postes ne figurent pas dans les frais d’acquisition, mais ils peuvent peser lourd dans le coût global d’un projet de construction. Les intégrer dès l’étude du prix d’achat évite de disposer d’une estimation correcte des frais de notaire tout en sous-évaluant l’enveloppe nécessaire pour aménager la parcelle.
Avant de signer, demandez au notaire un décompte détaillé et personnalisé. Le prix du terrain, le département et le statut fiscal du vendeur doivent être pris en compte. Ce document reste le moyen le plus fiable d’obtenir un montant précis plutôt qu’une estimation moyenne.
- Les frais de notaire sur un terrain atteignent 7 à 8 %, sauf en cas de TVA - 21 octobre 2026
- Une allée pour voiture durable dépend d’abord de son sol, pas seulement du revêtement - 20 octobre 2026
- Ménage pour déménagement : gagner du temps sans rater les détails de l’état des lieux - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Baie vitrée fixe : prix, avantages, limites et choix malin
 Succession : de l’ouverture du dossier au déblocage des fonds, quels sont les délais réels ?
 Allée de jardin en gravier : quelle structure pour un usage piéton ou carrossable ?
 Bétonnière électrique : choisissez la capacité adaptée à votre chantier