Augmentation des frais de notaire en 2025 : jusqu’à 1 536 € de plus sur un achat ancien de 300 000 €
Publié par : Solène Béraud-Delmas — Rédactrice en chef
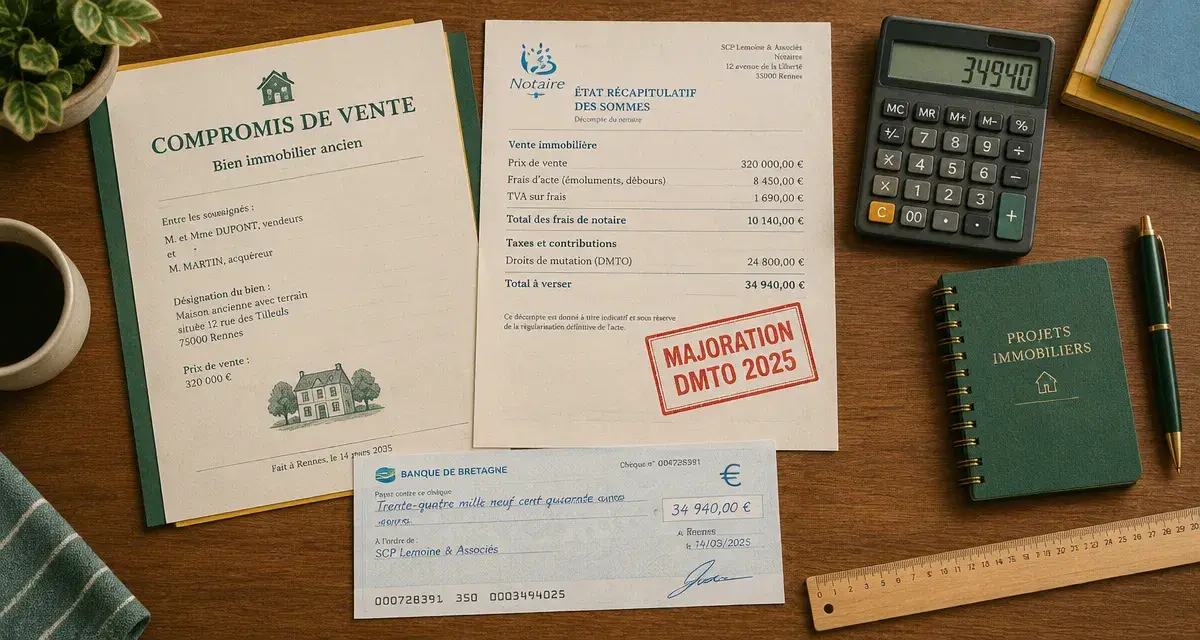
L’augmentation des frais de notaire en 2025 ne concerne pas tous les achats immobiliers de la même façon. Depuis le 1er avril, les départements peuvent relever leur part des droits de mutation à titre onéreux, ce qui augmente le budget d’un achat dans l’ancien. Pour un bien à 300 000 €, le surcoût peut atteindre environ 1 536 €, selon le département et la décision prise localement.
Ce qui augmente réellement dans les frais de notaire
L’expression « frais de notaire » est pratique, mais elle masque la répartition réelle des sommes versées lors de la signature. La majeure partie correspond à des impôts et taxes collectés par le notaire pour le compte de l’État et des collectivités. Sa rémunération, appelée émoluments, ainsi que les débours liés aux formalités, ne sont pas à l’origine de la hausse.
La mesure autorise les conseils départementaux à augmenter le taux des droits de mutation à titre onéreux, souvent désignés par l’acronyme DMTO. Le plafond de la taxe départementale passe de 4,5 % à 5 % du prix d’acquisition. Cette possibilité est ouverte jusqu’au 31 mars 2028. Elle s’applique uniquement dans les départements qui ont voté cette majoration, à partir de la date d’entrée en vigueur retenue localement.
Une hausse de 0,5 point qui dépasse légèrement ce montant au total
Le relèvement porte sur la part départementale, mais une taxe additionnelle de 2,37 % s’applique à cette taxe. En pratique, l’écart total atteint environ 0,51185 % du prix du logement. Pour l’acquéreur, le surcoût ne correspond donc pas exactement à 0,5 % du prix, mais à un peu plus de 511 € par tranche de 100 000 €.
| Prix d’achat dans l’ancien | Surcoût estimatif maximal |
|---|---|
| 200 000 € | Environ 1 024 € |
| 300 000 € | Environ 1 536 € |
| 500 000 € | Environ 2 559 € |
Ces montants montrent uniquement l’effet de la majoration. Le montant total à prévoir dépend toujours de la nature du bien, de son prix, de sa localisation et des frais annexes figurant dans le décompte du notaire. Le tableau permet donc d’évaluer le surcoût lié au changement de taux, pas de calculer l’ensemble des frais d’acquisition.
Les achats immobiliers concernés par la hausse
La hausse vise principalement les acquisitions de logements anciens. Dans ce type de vente, les droits de mutation représentent une part importante du budget à prévoir chez le notaire, généralement évalué autour de 7 à 8 % du prix. Un appartement ou une maison déjà occupé, ou achevé depuis plusieurs années, entre habituellement dans cette catégorie.
Le logement neuf conserve un régime distinct
Un logement neuf est soumis à la TVA et bénéficie en principe de frais d’acquisition sensiblement plus faibles, souvent proches de 2 à 3 % du prix. La majoration des DMTO ne suit pas la même logique pour ces ventes. Avant de comparer deux programmes ou deux biens, il faut toutefois vérifier leur qualification exacte. Une revente récente, un logement vendu par un particulier ou certaines opérations particulières peuvent modifier le régime applicable.
Les primo-accédants restent protégés pour leur résidence principale
Les départements qui relèvent leur taux ne peuvent pas appliquer cette hausse aux primo-accédants qui achètent leur résidence principale. Cette exception concerne l’acquisition d’un logement destiné à être occupé comme habitation principale par un acheteur qui n’a pas été propriétaire de sa résidence principale au cours des deux années précédentes.
Cette protection doit être vérifiée au regard de la situation de chaque acheteur. Un achat à deux, une précédente propriété, un changement d’usage du logement ou un projet locatif peuvent avoir des conséquences sur l’éligibilité. Il est donc prudent de signaler sa situation au notaire dès le compromis, pour que le financement soit établi avec le bon montant de frais.
Pourquoi la date de signature devient déterminante
Pour savoir quel taux s’applique, la date essentielle est celle de la signature de l’acte authentique chez le notaire. La visite, l’offre d’achat et même le compromis ne fixent pas nécessairement le montant définitif des droits. Une vente négociée avant l’annonce d’une hausse peut donc supporter le nouveau taux si l’acte définitif intervient après sa prise d’effet dans le département concerné.
Le calendrier de l’achat peut modifier l’équilibre du budget. Quelques semaines de différence peuvent réduire l’enveloppe prévue pour les travaux, le montant de l’apport ou la marge de négociation. L’acquéreur a intérêt à intégrer les frais à son plan de trésorerie avec la date prévisionnelle de signature, les conditions suspensives et le délai de déblocage du prêt. Cette méthode évite de consacrer à l’achat une réserve qui devait couvrir les taxes ou les dernières dépenses du projet.
Le compromis ne fige pas automatiquement les droits
Le compromis encadre l’accord entre le vendeur et l’acheteur, mais il ne garantit pas le taux de droits de mutation applicable à la vente future. Les délais liés au prêt immobilier, au droit de préemption, à l’obtention de documents d’urbanisme ou à une condition suspensive peuvent décaler la signature. Demander au notaire une estimation actualisée avant de lever les dernières conditions est une précaution simple.
Cette vérification permet aussi de repérer une différence entre l’estimation initiale et le montant finalement nécessaire. Si la signature est repoussée après l’entrée en vigueur d’une hausse départementale, le plan de financement peut devoir être ajusté. Le sujet doit être examiné avant le déblocage du prêt, car l’acquéreur doit disposer des fonds nécessaires au moment de la signature de l’acte authentique.
Préparer son budget sans confondre estimation et montant définitif
Les frais d’acquisition doivent être chiffrés dès la recherche du bien, au même titre que le prix, les intérêts du crédit, l’assurance emprunteur et les éventuels travaux. Dans un département ayant voté la hausse, prévoir un peu plus de 8 % pour un bien ancien offre une base prudente. Cette estimation ne remplace toutefois pas le calcul personnalisé du notaire.
- Vérifiez si le département du bien a effectivement adopté le relèvement du taux.
- Demandez quelle date de signature prévisionnelle est retenue dans le dossier.
- Indiquez clairement si vous êtes primo-accédant et si le bien sera votre résidence principale.
- Conservez une marge d’apport pour les débours, la garantie du prêt et les dépenses d’installation.
- Faites actualiser le plan de financement si la signature est reportée.
La vérification du département et de la date d’entrée en vigueur doit intervenir avant de finaliser le financement. Le calcul doit ensuite intégrer le prix du bien, son régime fiscal, la situation de l’acquéreur et les frais annexes. Cette approche évite de retenir un pourcentage unique pour des opérations qui ne sont pas soumises aux mêmes règles.
Enfin, une hausse des frais de notaire ne se compense pas automatiquement par une baisse du prix du bien. Elle peut toutefois alimenter la négociation, surtout lorsque le vendeur évolue sur un marché moins dynamique. L’acheteur a intérêt à raisonner en coût global : le bon choix n’est pas seulement le logement affiché au meilleur prix, mais celui dont le financement reste solide après l’intégration des taxes, des garanties et des dépenses immédiates.
- Augmentation des frais de notaire en 2025 : jusqu’à 1 536 € de plus sur un achat ancien de 300 000 € - 16 octobre 2026
- Bétonnière électrique : choisissez la capacité adaptée à votre chantier - 15 octobre 2026
- Nettoyer les parquets sans les abîmer : pourquoi le lavage à grande eau est à éviter - 14 octobre 2026