La SCI : utile lorsque le projet se construit à plusieurs
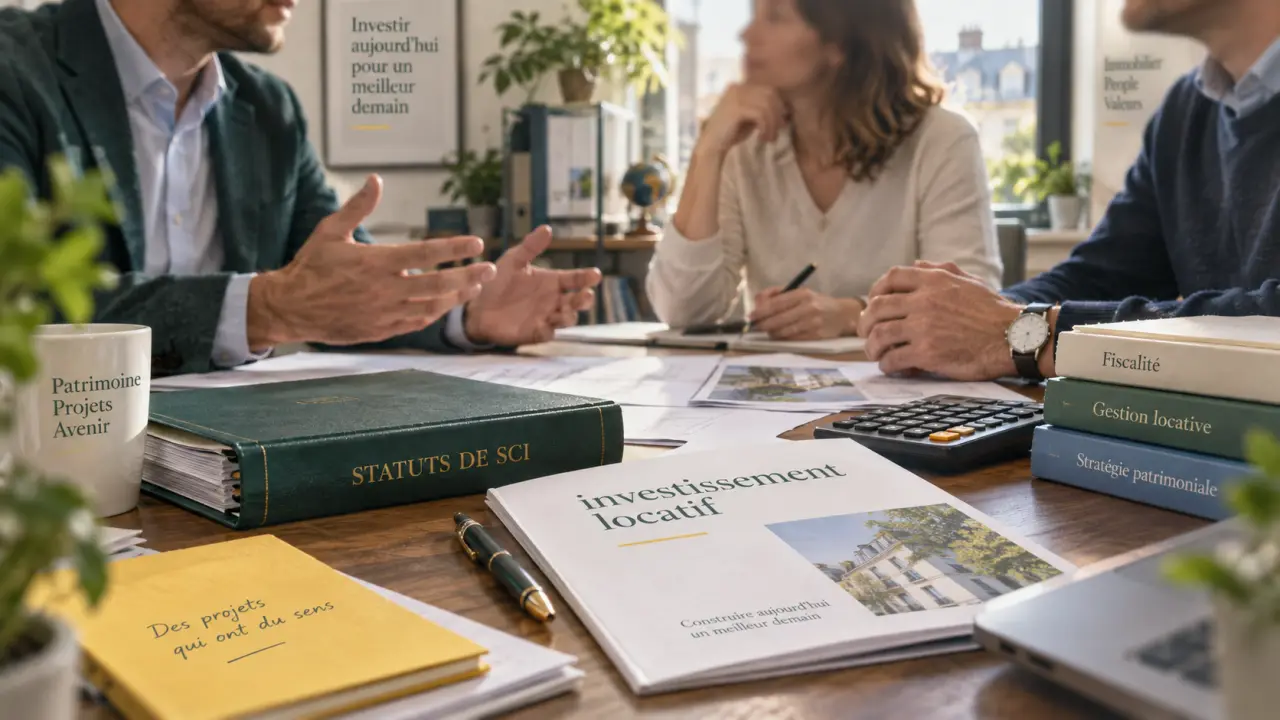
Créer une SCI pour un investissement locatif peut faciliter l’achat à plusieurs, organiser la gestion d’un bien et préparer sa transmission. Mais cette structure ne transforme pas automatiquement un projet immobilier en bonne opération. Son efficacité dépend du choix fiscal, de la rédaction des statuts, du financement et surtout des règles prévues entre associés avant le premier achat.
La SCI : utile lorsque le projet se construit à plusieurs
Une société civile immobilière réunit au moins deux associés autour de la détention et de la gestion d’un ou plusieurs biens immobiliers. En échange de leurs apports, les associés reçoivent des parts sociales. La SCI devient propriétaire du logement. Les associés ne possèdent donc pas directement le bien, mais des parts de la société.
Quiz : Comprendre la SCI pour l’investissement
Pour un investissement locatif familial ou entre partenaires, cette distinction est importante. Elle permet de définir les droits de chacun sans découper matériellement l’immeuble. Les revenus, les dépenses et les décisions sont ensuite répartis selon les règles prévues dans les statuts ou, à défaut, selon les parts détenues.
Les situations où la SCI apporte une vraie cohérence
La SCI est particulièrement adaptée lorsque plusieurs personnes veulent acheter, conserver et administrer un bien sur une longue période. Des parents et leurs enfants peuvent, par exemple, centraliser la gestion d’un logement locatif et transmettre progressivement des parts. Deux investisseurs peuvent aussi fixer dès le départ leur apport respectif, les pouvoirs du gérant et les conditions de sortie.
Elle a moins d’intérêt pour une personne seule qui souhaite simplement acheter un studio à louer. La création, la comptabilité, les assemblées et les obligations déclaratives ajoutent un cadre qui doit répondre à un besoin réel d’organisation.
Ne pas confondre détention à plusieurs et liberté totale
La SCI ne fait pas disparaître les désaccords : elle leur donne un cadre. Les associés restent responsables des dettes sociales à proportion de leurs parts lorsque la société ne peut pas payer ses créanciers. Cette responsabilité, dite indéfinie mais non solidaire, doit être comprise avant de signer un emprunt. La banque peut aussi demander des garanties personnelles aux associés, notamment une caution.
Choisir entre impôt sur le revenu et impôt sur les sociétés avant l’achat
Le régime fiscal conditionne l’analyse de la rentabilité et les conséquences d’une revente. Par défaut, une SCI qui loue un logement nu relève généralement de l’impôt sur le revenu : chaque associé déclare sa quote-part de revenus fonciers. La société dépose une déclaration, mais l’imposition est supportée par les associés selon leur propre situation fiscale.
| Point de comparaison | SCI à l’impôt sur le revenu | SCI à l’impôt sur les sociétés |
|---|---|---|
| Imposition des bénéfices | Chez les associés, au titre des revenus fonciers | Au niveau de la société, puis imposition possible lors de la distribution |
| Charges et amortissement | Déduction des charges admises, sans amortissement du bien | Amortissement comptable possible, selon les règles applicables |
| Revente du bien | Régime des plus-values immobilières des particuliers, sous conditions | Résultat calculé à partir de la valeur nette comptable, pouvant modifier fortement le montant imposable |
| Gestion | Souvent plus lisible dans un projet patrimonial | Comptabilité et arbitrages plus techniques |
L’amortissement ne doit pas masquer le coût de sortie
L’option pour l’impôt sur les sociétés peut séduire, car l’amortissement diminue le résultat imposable pendant la détention. Toutefois, ce mécanisme réduit progressivement la valeur comptable du bien. Lors de la vente, l’écart avec le prix de cession peut générer un résultat imposable plus élevé qu’attendu. Il faut donc simuler les loyers nets annuels, la revente, la conservation des liquidités dans la société et une éventuelle distribution aux associés.
Le bon choix ne se résume pas à payer moins d’impôt la première année. Il dépend de la durée prévue, du besoin de revenus personnels, des travaux, de la stratégie de réinvestissement et de l’objectif de transmission. Un expert-comptable ou un professionnel du droit peut sécuriser cette décision avant toute option fiscale.
Rédiger des statuts qui évitent les blocages coûteux
Dans une SCI d’investissement locatif, les statuts ne sont pas une simple formalité administrative. Ils fixent les règles de fonctionnement lorsque les associés s’entendent encore. Une rédaction trop standardisée laisse souvent les questions décisives sans réponse : qui décide des travaux, peut-on vendre sans l’accord de tous, comment finance-t-on un déficit, que se passe-t-il en cas de décès ou de séparation ?
Définir clairement les pouvoirs du gérant
Le gérant peut signer les baux, encaisser les loyers, régler les factures et représenter la SCI. Ses pouvoirs doivent correspondre à la réalité du projet. Les actes engageants, comme la vente du bien, la souscription d’un nouvel emprunt ou les travaux lourds, peuvent être soumis à une décision collective. Préciser les majorités requises réduit le risque de blocage au mauvais moment.
Un investissement locatif implique souvent des décisions quotidiennes : une fuite d’eau, un impayé, un devis urgent ou le départ d’un locataire exigent une réaction rapide. Prévoir un budget d’intervention pour le gérant, une procédure de validation à distance et une réserve de trésorerie évite que chaque incident devienne une réunion de crise. Cette organisation protège le logement et la relation entre associés.
Organiser la sortie avant qu’elle ne devienne conflictuelle
L’absence de porte de sortie est l’une des erreurs de gouvernance les plus pénalisantes. La vente d’un immeuble peut nécessiter une décision collective, tandis que la cession de parts suppose de fixer un prix, un acquéreur et, selon les statuts, un agrément. Une clause de préemption peut permettre aux associés restants de racheter en priorité les parts d’un associé sortant.
Il est aussi prudent d’indiquer une méthode de valorisation : estimation immobilière, prise en compte du crédit restant, de la trésorerie et des dettes. Sans règle anticipée, un associé peut vouloir vendre ses parts à un prix que les autres jugent irréaliste, sans qu’une solution simple soit prévue.
Calculer la rentabilité avec les coûts propres à la SCI
Le loyer affiché ne suffit jamais à évaluer un projet. Il faut distinguer la rentabilité brute, calculée à partir des loyers et du prix d’acquisition, de la rentabilité nette, qui intègre les charges réelles. Dans une SCI, s’ajoutent des frais de création, de tenue comptable selon le régime retenu, de déclaration et parfois d’accompagnement juridique.
- Prix d’acquisition, frais de notaire et éventuels travaux ;
- Mensualités du crédit, assurance emprunteur et garanties demandées par la banque ;
- Taxe foncière, assurance propriétaire non occupant et charges non récupérables ;
- Vacance locative, entretien courant et provisions pour travaux futurs ;
- Frais de gestion locative ou temps consacré par le gérant ;
- Fiscalité des revenus et modalités de répartition de la trésorerie.
Une trésorerie positive sur le compte de la SCI n’est pas nécessairement un revenu immédiatement disponible pour chaque associé. Elle peut servir à rembourser un prêt, financer un chantier ou constituer une réserve. La décision de distribuer des sommes et ses conséquences fiscales doivent rester cohérentes avec le régime choisi.
Une méthode simple pour sécuriser le projet avant signature
- Écrire l’objectif commun : revenus complémentaires, transmission, capitalisation ou revente à moyen terme. Ce point oriente la fiscalité et les statuts.
- Chiffrer trois scénarios : location sans incident, vacance ou impayé, puis travaux imprévus. Le projet doit rester tenable dans les deux derniers cas.
- Répartir les apports et les efforts : apport initial, caution bancaire, gestion, travaux et avances de trésorerie doivent être explicitement traités.
- Faire relire les statuts avant l’acquisition : modifier des règles fondamentales après un conflit est toujours plus complexe.
- Préparer le dossier bancaire : revenus, apport, prévisionnel locatif, statuts ou projet de statuts et identité des associés permettent de présenter une opération lisible.
La SCI est un outil de stabilité patrimoniale lorsqu’elle sert une stratégie précise et partagée. Pour un investissement locatif, la qualité du bien et du financement compte autant que la capacité des associés à décider, à financer les imprévus et à sortir du projet sans bloquer les autres.
- La SCI : utile lorsque le projet se construit à plusieurs - 13 septembre 2026
- Frigo congélateur Vedette : quel volume, quel format et quel prix pour votre cuisine ? - 12 septembre 2026
- Déchet biodégradable : l’erreur de tri qui transforme vos épluchures en ordures - 11 septembre 2026