Investissement immobilier neuf : rentabilité, dispositifs fiscaux 2026, financement et garanties
Publié par : Solène Béraud-Delmas — Rédactrice en chef
Un investissement immobilier neuf consiste à acheter un logement récemment construit ou à construire pour développer son patrimoine, souvent en le louant. Il peut offrir des frais d’acquisition réduits, des garanties sur la construction et peu de travaux au départ. En contrepartie, son prix d’achat peut peser sur la rentabilité et la livraison d’un bien sur plan prend du temps.
Pour décider, comparez le coût total aux loyers réellement envisageables, puis ajoutez les charges, le crédit et les périodes sans locataire. Un avantage fiscal ne compense pas forcément un logement trop cher ou mal situé.
Pourquoi investir dans l’immobilier neuf ?
L’achat de votre résidence principale répond d’abord à un besoin de logement. L’investissement locatif poursuit un autre objectif : percevoir des loyers, rembourser progressivement un emprunt et détenir à terme un bien que vous pourrez conserver, vendre ou transmettre.
Le neuf présente plusieurs atouts pour ce projet :
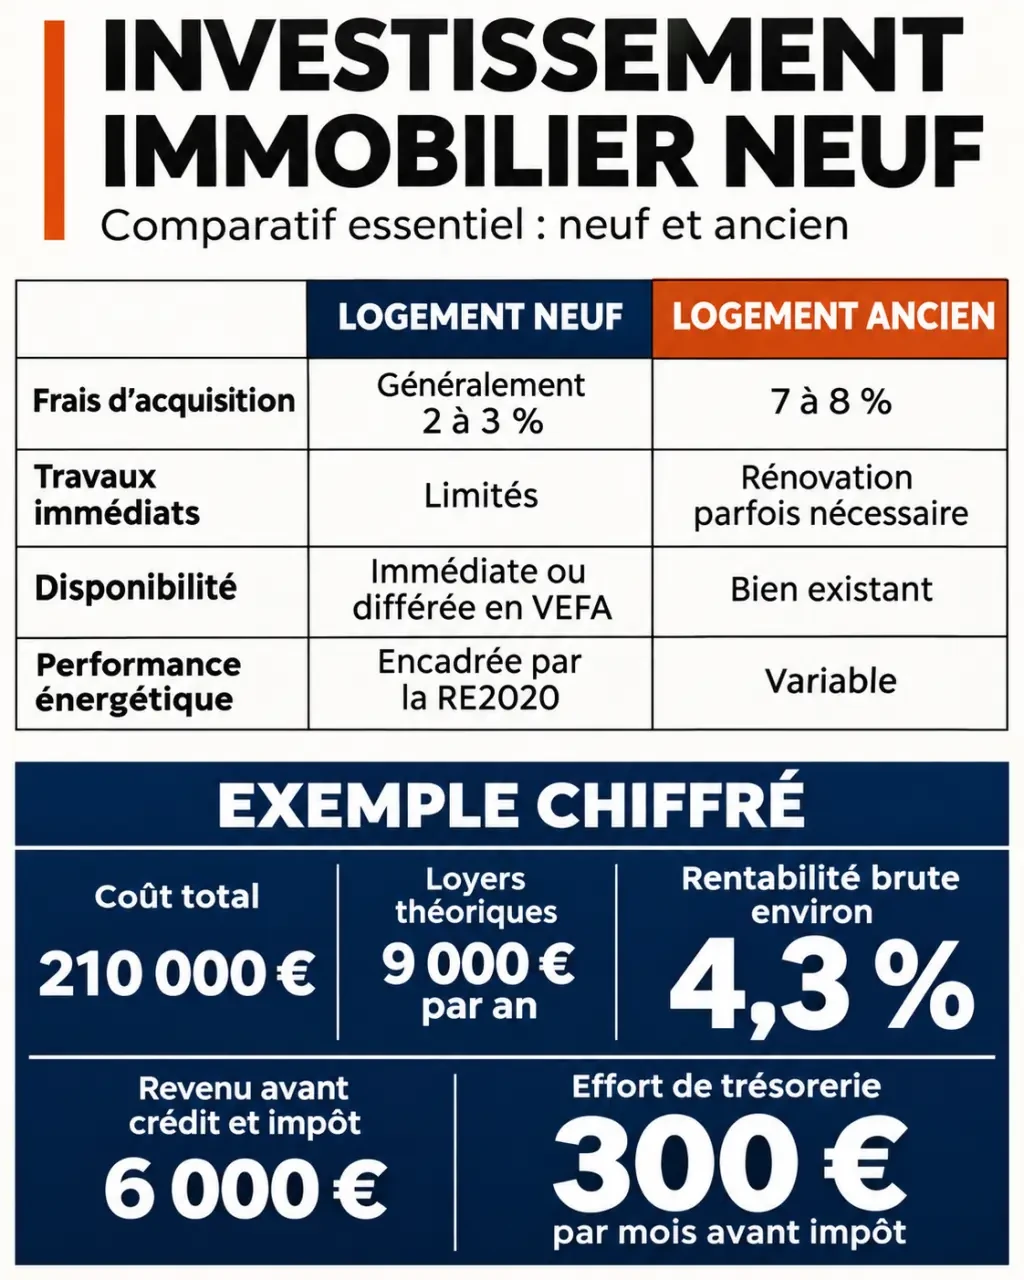
- Des frais d’acquisition moins élevés : comptez généralement 2 à 3 % du prix dans le neuf, contre 7 à 8 % dans l’ancien.
- Moins de travaux immédiats : les équipements et les parties communes sont récents, même si leur entretien et leur remplacement futur restent à financer.
- Une meilleure maîtrise énergétique : la RE2020 encadre la performance environnementale des constructions neuves. Un logement bien isolé peut aussi intéresser des locataires attentifs à leurs dépenses de chauffage.
- Des garanties de construction : elles couvrent certains désordres pendant des durées définies après la réception des travaux.
Ces avantages ne garantissent ni une location permanente ni une plus-value. Le prix payé, les charges de copropriété et la demande dans le quartier restent déterminants.
Neuf ou ancien : quelle différence pour votre budget ?
| Critère | Logement neuf | Logement ancien |
|---|---|---|
| Prix d’achat | Souvent plus élevé à emplacement comparable | Peut laisser davantage de marge pour financer des travaux |
| Frais d’acquisition | Généralement 2 à 3 % | Généralement 7 à 8 % |
| Travaux | En principe limités au début | Rénovation parfois nécessaire dès l’achat |
| Disponibilité | Immédiate si livré, différée si acheté sur plan | Bien existant, visitable avant l’achat |
| Performance énergétique | Conception soumise aux règles applicables au neuf | Variable selon le bâtiment et les rénovations |
Comparez deux projets sur leur coût complet : prix, frais d’acquisition, travaux, ameublement éventuel et charges. Un ancien rénové peut devenir compétitif, mais un budget travaux sous-estimé peut aussi effacer cet avantage.
Comment calculer la rentabilité locative du neuf ?
La rentabilité brute donne un premier repère : divisez le loyer annuel hors charges par le coût total de l’acquisition, puis multipliez par 100. Pour une décision utile, retirez ensuite les dépenses que le propriétaire supporte réellement.
Exemple de calcul avec crédit
Prenons un logement acheté 200 000 €, avec 5 000 € de frais d’acquisition et 5 000 € de frais d’installation. Son coût total atteint 210 000 €. Le loyer est fixé à 750 € par mois hors charges.
| Calcul annuel | Montant |
|---|---|
| Loyers théoriques : 750 € × 12 | 9 000 € |
| Vacance provisionnée : un mois de loyer | − 750 € |
| Taxe foncière, charges non récupérables, assurance et gestion | − 2 250 € |
| Revenu avant crédit et impôt | 6 000 € |
| Mensualités de crédit, assurance comprise : 800 € × 12 | − 9 600 € |
| Trésorerie avant impôt | − 3 600 € |
La rentabilité brute atteint environ 4,3 % : 9 000 € divisés par 210 000 €. Après les dépenses retenues, mais avant crédit et impôt, elle descend à environ 2,9 %. Avec le prêt de l’exemple, l’effort de trésorerie représente en moyenne 300 € par mois avant impôt.
Ce calcul est une simulation, pas une prévision de loyer ou de charges. Il ne comprend ni fiscalité, ni gros remplacement futur, ni variation du loyer. La mensualité comprend aussi du capital remboursé : une trésorerie négative ne signifie donc pas que toute cette somme est une perte.
Comment financer un investissement immobilier neuf ?
Le crédit permet d’acquérir un bien sans payer tout son prix immédiatement. Les loyers contribuent ensuite au remboursement : c’est l’effet de levier. Il fonctionne tant que vous pouvez supporter les mensualités, y compris pendant une vacance ou face à une dépense imprévue.
Avant de choisir le bien, construisez votre budget avec le prix, les frais d’acquisition, les éventuels meubles et les frais liés au prêt. Comparez la mensualité, l’assurance, le coût total du crédit et l’épargne disponible après l’achat. Conservez une réserve pour les réparations et les mois sans loyer.
Pour un achat sur plan, le financement doit aussi tenir compte des paiements échelonnés pendant la construction. Des intérêts peuvent être dus avant la livraison, alors que le logement ne produit pas encore de loyer.
Quelle stratégie fiscale choisir en 2026 ?
La fiscalité dépend notamment du type de location et du montage choisi. Partez du revenu attendu et de votre capacité de gestion, puis mesurez l’intérêt fiscal. Les régimes ci-dessous ne s’appliquent pas tous au même projet et ne sont pas automatiquement cumulables.
Location nue et dispositif Jeanbrun
En location nue classique, les loyers relèvent des revenus fonciers. Au régime réel, certaines charges peuvent être déduites des loyers imposables.
Le dispositif Jeanbrun, présenté pour 2026, repose sur un amortissement fiscal du logement : une fraction de sa valeur peut être déduite sous conditions. Il implique notamment une location respectant des plafonds de loyer et un engagement minimal de neuf ans. Le gain dépend de votre situation et des conditions applicables au bien ; il faut le comparer à une location sans engagement.
Le Pinel, lui, s’est arrêté au 31 décembre 2024. Il ne constitue donc pas une option pour un nouvel achat réalisé en 2026.
LMNP : louer un logement meublé
La location meublée non professionnelle, ou LMNP, convient à un propriétaire qui fournit un logement équipé pour permettre au locataire d’y vivre. Les revenus relèvent des bénéfices industriels et commerciaux. Le micro-BIC applique un abattement forfaitaire ; le régime réel permet de déduire les charges admises et de pratiquer certains amortissements selon les règles fiscales.
Le réel peut être intéressant lorsque les charges et amortissements sont importants, mais il demande une comptabilité plus suivie. Ajoutez au budget le mobilier, son renouvellement et la rotation éventuelle des locataires. L’amortissement peut aussi avoir des conséquences lors de la revente.
LLI et LLI meublé : des loyers encadrés
Le logement locatif intermédiaire, ou LLI, vise des ménages dont les ressources respectent des plafonds, avec un loyer encadré. Il existe également des montages en LLI meublé. L’intérêt éventuel du cadre fiscal doit être mis en balance avec le loyer autorisé, la durée des contraintes et la demande locale.
Pour comparer un programme LLI à un logement libre, utilisez le loyer plafonné dans votre simulation, et non le loyer le plus élevé observé dans le quartier.
Nue-propriété : acheter sans percevoir de loyers immédiats
Avec la nue-propriété, vous achetez le bien tandis qu’un usufruitier en détient temporairement l’usage et les revenus. Le prix d’achat est réduit par rapport à la pleine propriété, mais vous ne percevez pas les loyers pendant cette période. À l’extinction de l’usufruit, vous récupérez la pleine propriété.
Cette formule peut convenir à une personne qui cherche à préparer un patrimoine futur sans gérer elle-même la location. Elle répond moins bien à un besoin de revenus immédiats. La durée du démembrement, l’état du logement au terme et la répartition des charges comptent dans la décision.
Comment choisir le bon programme immobilier neuf ?
- Étudiez le quartier, pas seulement la ville. Regardez les transports, les services et les emplois accessibles. Comparez les annonces de logements semblables pour estimer un loyer réaliste et observer leur temps de commercialisation.
- Choisissez une surface adaptée à la demande. Un petit logement attire des profils différents de ceux d’un appartement familial. La présence d’un extérieur, d’un parking ou d’un espace de rangement peut modifier l’intérêt du bien et son prix.
- Examinez la copropriété. Un ascenseur, des espaces communs ou des équipements collectifs ont un coût. Intégrez les charges prévisionnelles et distinguez celles qui resteront à votre charge de celles récupérables auprès du locataire.
- Comparez le prix total. Ajoutez au prix affiché les frais d’acquisition, le stationnement s’il est vendu séparément, l’ameublement et les frais de financement. Comparez ensuite avec des biens concurrents réellement adaptés à la même clientèle.
- Étudiez le promoteur et le contrat. Regardez ses réalisations livrées, la description des prestations, le calendrier et les garanties financières. Un logement témoin ne remplace pas la lecture de la notice descriptive du bien acheté.
- Prévoyez la sortie. Un emplacement recherché par les locataires peut aussi intéresser de futurs acheteurs occupants. Une revente peut toutefois prendre du temps et son prix peut être inférieur au coût total d’acquisition.
Achat sur plan : quelles étapes et quelles garanties ?
En vente en l’état futur d’achèvement, ou VEFA, vous achetez un logement avant son achèvement. Le parcours commence généralement par un contrat de réservation, puis la recherche du financement et la signature de l’acte chez le notaire. Les paiements suivent ensuite l’avancement des travaux. À la livraison, examinez le logement et consignez les défauts constatés.
La garantie financière d’achèvement vise à permettre l’achèvement de l’immeuble si le promoteur fait défaut. Elle ne supprime pas le risque de retard. Après la réception des travaux, plusieurs protections interviennent :
- La garantie de parfait achèvement : pendant un an, elle concerne les désordres signalés dans les conditions prévues.
- La garantie biennale : pendant deux ans, elle couvre certains éléments d’équipement dissociables.
- La garantie décennale : pendant dix ans, elle concerne notamment les dommages graves qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
La réception des travaux et la livraison à l’acquéreur sont deux étapes distinctes. Gardez les documents du programme et les échanges relatifs aux défauts : ils facilitent la mise en œuvre des garanties.
Gestion, risques et revente : les questions à trancher avant d’acheter
Vous pouvez gérer vous-même les annonces, les visites, le bail et le suivi des loyers, ou confier ces tâches à un professionnel contre rémunération. Une garantie des loyers impayés peut réduire une partie du risque, mais son coût et ses conditions d’indemnisation doivent entrer dans le calcul.
Testez enfin un scénario moins favorable : un mois sans locataire, des charges plus élevées et un retard de livraison. Si votre budget ne supporte pas ces écarts, réduisez le montant emprunté ou cherchez un bien moins coûteux.
À la revente, le capital restant dû, les frais de vente et l’éventuelle imposition de la plus-value influencent la somme récupérée. Un engagement fiscal peut également limiter votre liberté de vendre ou entraîner la perte d’un avantage. Pour préparer un complément de retraite ou une transmission, privilégiez donc un projet que vous pouvez conserver pendant la durée envisagée, sans dépendre d’une hausse certaine des prix.
- Investissement immobilier neuf : rentabilité, dispositifs fiscaux 2026, financement et garanties - 20 novembre 2026
- Isolation thermique en copropriété : quelles obligations et exceptions ? - 19 novembre 2026
- Microstation d’assainissement : fonctionnement, prix, installation et entretien - 18 novembre 2026