Location-vente immobilière : fonctionnement, redevance, clauses du contrat, risques et PSLA
Publié par : Solène Béraud-Delmas — Rédactrice en chef
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter. Vous versez une redevance pendant une première période, puis vous pouvez lever une option d’achat au prix prévu dans le contrat. Une partie des sommes versées peut alors être déduite de ce prix. Vous ne devenez propriétaire qu’au moment de la vente définitive.
Cette formule ne garantit ni l’obtention d’un prêt immobilier ni l’achat du bien.
Location-vente, location-accession et LOA : de quoi parle-t-on ?
Dans le langage courant, les expressions location-vente, location avec option d’achat et leasing immobilier désignent des montages qui associent occupation et achat possible. Elles ne décrivent pas toutes un contrat juridique identique.
La location-accession est un cadre précis pour l’acquisition progressive d’un logement. Le propriétaire, appelé vendeur, s’engage à transférer le bien si l’occupant, appelé accédant, exerce son option dans les conditions convenues. À l’inverse, un bail classique ne donne pas automatiquement au locataire le droit d’acheter son logement.
Le crédit-bail immobilier est un autre montage, généralement lié à une activité professionnelle. Un contrat commercialisé sous le nom de leasing ou de LOA immobilière ne doit donc pas être assimilé sans examen à une location-accession résidentielle : ses clauses et ses protections peuvent différer.
Comment fonctionne une location-vente immobilière ?
1. Vous signez et occupez le logement
Le vendeur et vous fixez notamment le prix, la durée de la période d’occupation, le montant de la redevance et les conditions d’exercice de l’option. Le contrat définitif de location-accession est établi devant notaire. Un contrat préliminaire peut précéder cette signature.
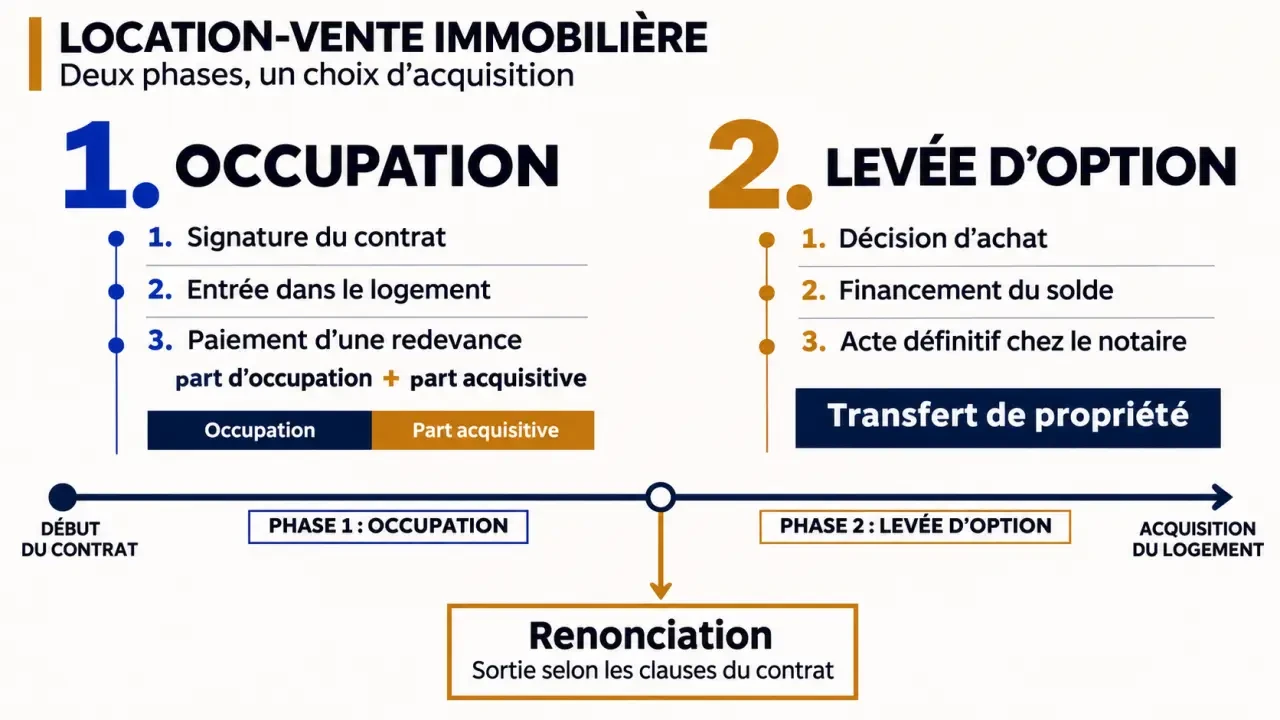
Vous entrez ensuite dans le logement et payez la redevance prévue. Pendant cette phase, le vendeur reste propriétaire. Vous pouvez ainsi apprécier le logement et mesurer si la dépense mensuelle reste compatible avec votre budget.
2. Vous décidez d’acheter ou non
Si vous souhaitez acquérir le bien, vous levez l’option dans les formes et le délai prévus. La vente définitive est ensuite réalisée devant notaire. Vous payez le prix restant, éventuellement avec un prêt, et devenez propriétaire.
Une levée anticipée n’est possible que si le contrat la prévoit ou si le vendeur l’accepte. Si vous ne levez pas l’option, la vente ne se réalise pas et vous quittez le logement.
Redevance : quelle différence entre occupation et épargne ?
La redevance comporte généralement deux composantes à distinguer :
- La part d’occupation rémunère la jouissance du logement. Comme un loyer, elle n’est pas déduite du prix d’achat.
- La part acquisitive constitue une somme imputable sur le prix lorsque la vente se réalise. Elle ne doit pas être confondue avec la part d’occupation.
Un dépôt ou une somme de réservation peut également être prévu. Ce versement initial n’est pas nécessairement une mensualité d’épargne : le contrat doit préciser son montant, son affectation et ses conditions de restitution. Un apport personnel important n’est pas systématiquement indispensable, mais il faut aussi prévoir les frais de l’opération et le financement final.
Un exemple pour calculer le solde
Supposons un prix fixé à 210 000 € et une redevance de 1 000 € par mois, dont 200 € de part acquisitive. Après deux ans, cette part représente 4 800 €. Si elle est intégralement imputée sur le prix, le solde à payer est de 205 200 €, hors frais et financement.
Sur la même période, vous avez aussi payé 19 200 € pour l’occupation. Cette somme ne réduit pas le prix. Pour comparer avec un achat immédiat, ajoutez les frais d’acquisition, le coût du crédit, les charges et les éventuelles indemnités.
Que doit contenir le contrat avant de signer ?
- Le logement et le calendrier : description du bien, date d’entrée, durée d’occupation, date limite de décision et possibilité d’achat anticipé.
- Le prix et la redevance : prix de vente, éventuelles modalités d’évolution, ventilation mensuelle et traitement des sommes déjà versées.
- Les versements initiaux : montant demandé, imputation sur le prix et conditions de remboursement si la vente ne se fait pas.
- Le financement : date à laquelle les fonds doivent être disponibles et conséquences d’un refus de prêt.
- Les dépenses du logement : assurance, charges de copropriété, entretien, réparations, gros travaux et taxe foncière.
- La sortie : modalités de renonciation, de résiliation, de restitution des sommes et éventuelles indemnités.
Le notaire formalise le contrat et l’acte de vente. Conservez un calendrier des échéances : manquer la date prévue pour exercer l’option peut compromettre votre projet.
Qui paie les charges, les travaux et la taxe foncière ?
Pendant l’occupation, l’accédant assume des dépenses liées à l’usage du logement, notamment son assurance et les frais mis à sa charge. La location-accession prévoit aussi des obligations particulières concernant les charges et l’entretien : elles ne se résument pas à celles d’un bail ordinaire.
L’entretien courant et les petites réparations incombent à celui qui occupe le logement, comme pour un locataire. Le vendeur reste tenu des grosses réparations. Le contrat précise les obligations de chacun, notamment pour l’accès au logement et la réalisation des travaux.
En location-accession, l’accédant est redevable de la taxe foncière pendant la période de jouissance, même si le vendeur reste propriétaire. Après la vente, il la supporte en tant que propriétaire.
Que se passe-t-il si l’achat n’a pas lieu ?
Si vous renoncez ou si votre prêt est refusé
La part d’occupation rémunère la jouissance du logement : comme un loyer, elle reste acquise au vendeur et n’est pas transformée en apport. La part acquisitive, elle, est une épargne constituée en vue de l’achat : elle est en principe restituée à l’accédant qui ne lève pas l’option, selon les modalités prévues au contrat. Une renonciation et une résiliation pour manquement ne produisent pas forcément les mêmes effets.
Selon le motif de la sortie et les clauses applicables, une indemnité peut être due au vendeur. Son montant et son traitement influencent la somme finalement récupérée. Les frais déjà engagés pour préparer le financement ne sont pas nécessairement remboursés. Un refus de prêt ne produit pas automatiquement les mêmes conséquences qu’une renonciation prévue au contrat.
Un refus bancaire au terme de la période reste un risque majeur. Même si vous avez toujours payé la redevance, la banque étudiera votre situation au moment de la demande. Préparez donc le financement avant la signature, puis actualisez votre budget pendant la phase d’occupation. Une mensualité de prêt envisagée doit laisser de la place à l’assurance, aux charges et à une épargne de précaution.
Si le vendeur met fin au contrat
Tant que vous respectez vos obligations, notamment le paiement de la redevance, le vendeur est engagé à vous vendre le bien au prix convenu si vous levez l’option. Une cession à un tiers ne lui permet pas nécessairement d’écarter vos droits. Si le vendeur manque à ses engagements, les conséquences dépendent notamment du motif de la rupture et du préjudice subi. La restitution de la part acquisitive et, selon les circonstances, une indemnisation peuvent être dues.
Location-accession classique et PSLA : quelle différence ?
Le prêt social location-accession, ou PSLA, est un dispositif d’accession encadré. Il concerne des opérations éligibles et s’adresse à des ménages dont les ressources ne dépassent pas certains plafonds, pour un logement destiné à devenir leur résidence principale. Ces plafonds augmentent avec la taille du ménage et sont plus élevés dans les zones où les logements sont les plus chers. Ils sont révisés périodiquement.
Le PSLA peut ouvrir droit, sous conditions, à une TVA à 5,5 % et à une exonération de taxe foncière pendant 15 ans. Des garanties de rachat et de relogement peuvent aussi sécuriser certaines opérations, avec leurs propres conditions. Ces avantages ne s’appliquent pas automatiquement à toute location-vente.
Une maison comme un appartement peut entrer dans un projet de location-accession. Pour le PSLA, il faut toutefois que l’opération et le ménage remplissent les conditions du dispositif. Les ressources prises en compte figurent notamment sur les avis d’imposition du ménage. L’éligibilité dépend aussi de l’opération et de l’usage du logement. Les garanties de rachat et de relogement ne couvrent pas toutes les situations : leurs conditions et leur durée comptent dans la comparaison.
Est-ce plus intéressant qu’un achat classique ?
| Point comparé | Location-accession | Achat classique |
|---|---|---|
| Décision d’achat | Après une période d’occupation | Au moment de la vente |
| Prix | Fixé au contrat, avec les modalités prévues | Fixé lors de l’accord de vente |
| Sommes mensuelles | Occupation et part acquisitive à distinguer | Remboursement du prêt si l’achat est financé à crédit |
| Financement | À préparer pour la levée d’option | À réunir avant la vente |
| Propriété | Acquise seulement après exercice de l’option et vente | Acquise lors de la vente définitive |
Avantages et limites pour l’acheteur
La formule convient à un ménage qui peut payer la redevance et améliorer son dossier de crédit, mais qui n’est pas prêt à acheter immédiatement. Elle est moins convaincante si la part d’occupation est élevée, si le financement futur paraît fragile ou si une indemnité importante réduit l’intérêt de pouvoir renoncer.
Le prix convenu protège contre une hausse du marché, mais il peut aussi devenir moins attractif si les prix baissent.
Avantages et risques pour le propriétaire vendeur
Pour le vendeur, la redevance apporte des revenus pendant l’occupation et peut attirer un acquéreur qui a besoin de temps. En contrepartie, la vente reste incertaine et le capital n’est pas disponible immédiatement.
Le prix étant fixé à l’avance, il ne profite pas d’une éventuelle hausse du marché. Si l’accédant ne lève pas l’option, il récupère son logement mais doit relancer la vente.
Quels financements préparer pour lever l’option ?
Le solde peut être financé par un prêt immobilier classique et, lorsque les conditions sont réunies, par des prêts aidés comme le prêt à taux zéro. La part acquisitive imputée sur le prix réduit la somme à trouver, mais elle ne remplace pas l’étude de solvabilité.
Pour préparer votre dossier, rassemblez vos justificatifs d’identité, de revenus et de charges, vos relevés de compte, le contrat de location-accession et le détail des sommes déjà constituées. Faites établir une simulation qui inclut les frais d’acquisition et l’assurance du prêt. Vous saurez ainsi si le montant restant à financer correspond à votre budget avant l’échéance de l’option.
- Location-vente immobilière : fonctionnement, redevance, clauses du contrat, risques et PSLA - 17 novembre 2026
- Cabanon de jardin en bois : surfaces, prix et critères de choix - 16 novembre 2026
- Renforcement musculaire à la maison : programme sur 4 semaines - 15 novembre 2026
Articles qui pourraient vous intéresser :
 J’ai signé un compromis de vente mais je regrette : vos options concrètes
 Chape maigre : dosage, épaisseur et étapes pour éviter les fissures
 Jurisprudence en copropriété : le règlement du parking tranche souvent le litige
 Maître d’œuvre maison passive à Nantes : deux pistes locales, missions, budget et questions avant de signer