Coach en investissement immobilier : quel accompagnement pour 500 à 5 000 € ?
Publié par : Solène Béraud-Delmas — Rédactrice en chef
Un coach en investissement immobilier vous aide à définir votre stratégie locative, à analyser les biens et à prendre des décisions chiffrées jusqu’à la mise en location, selon la mission prévue. Son intérêt n’est pas de vous pousser à acheter : c’est de vous permettre de comprendre pourquoi un projet mérite votre argent, ou pourquoi il faut y renoncer. Pour choisir cet accompagnement, examinez autant ses livrables et ses limites que son prix.
Déterminer si vous avez besoin d’un coach ou d’un autre professionnel
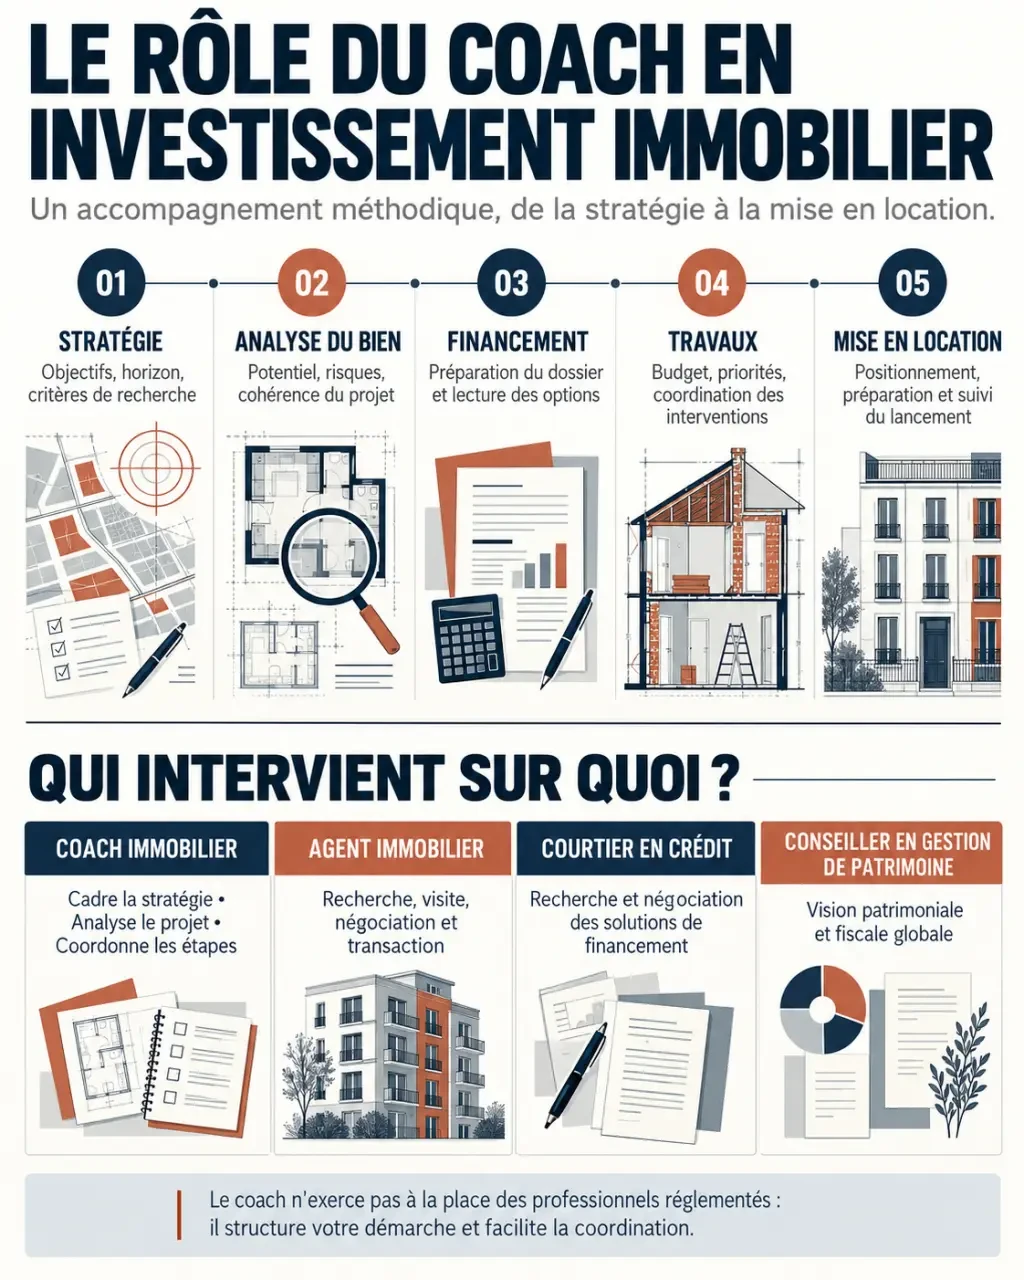
Le coaching immobilier associe pédagogie et aide à la décision sur votre propre projet. Une formation transmet des connaissances générales ; un coach les applique avec vous à votre budget, à vos annonces et à vos contraintes. Il ne recherche pas nécessairement le bien à votre place : certains accompagnements reposent uniquement sur l’analyse de votre sélection.
Calculer la rentabilité et le cash-flow locatifs
Comparez un scénario central et un scénario dégradé à partir de vos propres hypothèses. Les montants de charges, d’assurance, de gestion et de fiscalité sont des estimations annuelles, sauf indication contraire.
Scénario central
Scénario dégradé
Formules utilisées :
Coût total = prix + frais d’acquisition + travaux + équipement.
Loyers annuels après vacance = loyer mensuel × 12 × (1 − taux de vacance).
Rendement brut = loyers annuels avant vacance ÷ coût total.
Rendement net = (loyers effectifs − charges annuelles) ÷ coût total.
Mensualité = capital × taux mensuel × (1 + taux mensuel)nombre de mensualités ÷ ((1 + taux mensuel)nombre de mensualités − 1).
Cash-flow avant fiscalité = résultat d’exploitation − annuités de crédit, avec résultat d’exploitation = loyers effectifs − charges annuelles.
Important : la fiscalité saisie ici est une estimation annuelle fournie par l’utilisateur. La fiscalité réelle dépend notamment du régime applicable, de la situation personnelle et des règles en vigueur ; elle doit être validée avec un professionnel qualifié.
Pour un débutant, la valeur se trouve souvent dans la méthode et la réduction des erreurs. Un investisseur confirmé peut rechercher un regard critique sur son portefeuille, un arbitrage ou un changement de stratégie. Pour un expatrié, la question décisive devient la présence locale ; pour un indépendant, la préparation du financement peut passer avant toute recherche.
| Intervenant | Mission principale | Point à vérifier |
|---|---|---|
| Coach immobilier | Structurer le projet et accompagner les décisions | Périmètre réel, honoraires et rémunérations indirectes |
| Agent immobilier | Intervenir dans une transaction immobilière | Mandat, partie représentée et honoraires |
| Conseiller en gestion de patrimoine | Replacer l’investissement dans une stratégie patrimoniale globale | Statuts, prestations autorisées et rémunération |
| Courtier en crédit | Accompagner la recherche de financement | Conditions d’intervention et frais |
| Formation | Transmettre des connaissances et des outils | Place des retours personnalisés sur votre projet |
L’appellation « coach » ne suffit pas à établir une habilitation professionnelle. Si le prestataire réalise aussi de la transaction, du courtage ou de la gestion locative, vérifiez les autorisations et assurances correspondant aux actes effectués. Son accompagnement ne remplace ni les vérifications du notaire ni l’expertise technique d’un professionnel du bâtiment.
Exiger une stratégie écrite et une analyse qui dépasse le rendement brut
Partir de vos contraintes avant de sélectionner une ville
Le diagnostic initial doit préciser vos revenus, votre épargne disponible, vos crédits, votre réserve de sécurité et votre horizon de détention. Il sert à définir un effort d’épargne acceptable et une capacité d’emprunt à confronter ensuite aux critères bancaires. Un coach sérieux peut recommander de différer l’achat si votre trésorerie est trop fragile.
La stratégie doit ensuite relier secteur, demande locative, type de bien et mode d’exploitation : location nue, meublée, colocation ou courte durée. Le temps de gestion, les règles locales et la facilité de revente comptent autant qu’un loyer théorique élevé.
Pensez votre projet comme une toile dont les fils seraient le financement, les travaux, la location et la fiscalité. Tirez sur un seul fil, par exemple un loyer plus élevé obtenu grâce à une colocation, et les autres bougent : mobilier supplémentaire, rotation des occupants, entretien et gestion. Demandez au coach de matérialiser ces dépendances dans son prévisionnel. Vous repérerez ainsi les stratégies séduisantes dont l’équilibre repose sur trop de conditions simultanées.
Lire ensemble rentabilité, trésorerie et fiscalité
Le rendement brut rapporte les loyers annuels au prix retenu pour le calcul. Pour comparer honnêtement deux biens, exigez un coût total intégrant acquisition, frais, travaux et équipement. Le rendement net retranche notamment les charges non récupérables, la taxe foncière, les assurances, la gestion et une hypothèse de vacance locative.
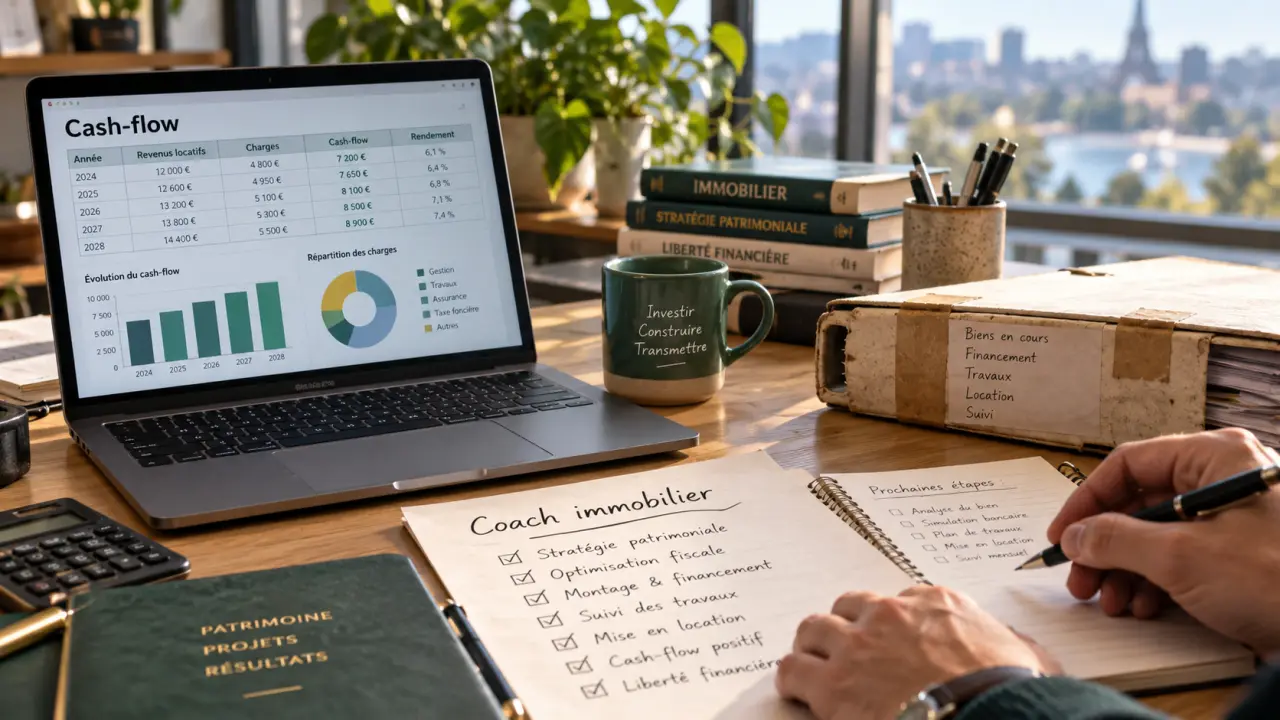
Le cash-flow mesure un autre enjeu : ce qui reste réellement en trésorerie. Le prévisionnel doit donc intégrer les échéances de crédit, les dépenses récurrentes et la fiscalité estimée. Demandez un scénario dégradé : loyer inférieur, travaux supplémentaires ou période sans locataire. Un point de rendement sur une base de 200 000 € représente 2 000 € par an, mais cet écart n’est significatif qu’à hypothèses comparables.
Le statut LMNP et la SCI à l’IS ne sont pas des solutions interchangeables. Le coach peut préparer une comparaison, mais le choix doit être validé avec un professionnel compétent en tenant compte de l’exploitation, de la détention et de la revente.
Obtenir des livrables à chaque étape, jusqu’à la location
Un accompagnement utile laisse une trace exploitable, pas seulement des échanges rassurants. La durée évoquée pour un parcours complet va de 3 à 12 mois, selon la recherche, le financement et les travaux. Vérifiez surtout ce qui se passe si aucun bien pertinent n’est trouvé avant l’échéance.
- Au démarrage : diagnostic, budget global, critères de recherche et plan d’action écrit.
- Avant une offre : analyse du marché locatif, grille de visite, prévisionnel et liste des documents manquants.
- Pendant l’acquisition : calendrier des démarches et préparation des échanges avec banque, courtier et notaire.
- Avant les travaux : enveloppe prévisionnelle, comparaison des devis et identification des risques techniques.
- Avant la location : budget d’équipement, positionnement du loyer et organisation de la gestion.
Sur un appartement, l’analyse doit inclure les documents de copropriété, les charges et les travaux envisagés. Le DPE et les règles de décence énergétique applicables doivent être examinés avant de figer le budget. Une estimation sommaire du coach ne remplace pas des devis ni une évaluation technique adaptée.
Demandez aussi qui visite, qui négocie et qui suit les artisans. Une mise en relation avec un maître d’œuvre n’équivaut pas à une mission de maîtrise d’œuvre. De même, aider à présenter un dossier bancaire ne garantit pas l’obtention du prêt. À distance, faites préciser les déplacements inclus et le responsable de chaque contrôle sur place.
Comparer les tarifs sur un périmètre identique
Il n’existe pas de barème officiel unique. Les repères tarifaires cités vont de 500 à 5 000 € pour un accompagnement, de 80 à 500 € à l’heure et de 120 à 300 € pour une séance individuelle classique. Ces amplitudes recouvrent des prestations différentes : diagnostic ponctuel, suivi collectif, coaching individuel ou intervention opérationnelle.
Un forfait facilite la lecture du budget si ses limites sont explicites. Une facturation à la mission convient à un besoin ciblé, comme l’analyse d’un bien. Avec un abonnement mensuel, vérifiez la disponibilité effective du coach, le préavis et le coût d’une prolongation.
Certaines offres peuvent prévoir une commission de 1 à 3 % du montant de l’opération financée. Faites préciser son assiette, son déclenchement et son éventuel cumul avec d’autres honoraires. Demandez également si le coach reçoit une rémunération d’un courtier, d’un vendeur ou d’une entreprise de travaux.
La lettre de mission doit détailler le prix TTC, les séances, les analyses incluses, les délais de réponse, les exclusions et les conditions de résiliation. À titre de comparaison, Artae présente 12 heures de coaching personnalisé et plus de 16 heures de formation accessibles 24 h/24 : distinguer ces deux volumes permet de ne pas confondre accès aux contenus et temps consacré à votre dossier.
Vérifier les preuves avant de prendre un engagement
Une expérience personnelle d’investisseur constitue un indice, pas une garantie de qualité pédagogique. Demandez des cas proches du vôtre, avec budget initial, dépenses finales, difficultés rencontrées et résultats locatifs observés. Les témoignages sont plus utiles lorsqu’ils expliquent aussi les arbitrages et les projets abandonnés.
Les Investisseurs Sereins mettent notamment en avant 27 lots et 240 000 € de loyers annuels. Ces indicateurs donnent une idée de leur expérience revendiquée, mais ne renseignent pas, seuls, sur l’endettement, les charges ou les résultats de leurs clients. Appliquez cette lecture critique à tout portefeuille présenté comme preuve.
Avant le premier rendez-vous, préparez votre budget, votre objectif et une annonce représentative. Demandez un exemple anonymisé de livrable, l’identité de votre interlocuteur et la liste des rémunérations perçues. Le bon coach vous aide à décider, y compris à ne pas acheter. Refusez les promesses de rendement garanti et la pression à signer : un accompagnement doit renforcer votre autonomie, pas remplacer votre jugement.
Articles qui pourraient vous intéresser :
 Saint jerome marseille : quartier, vie locale et immobilier
 Almas tower : guide complet pour comprendre cette tour emblématique de dubaï
 Maison portugaise : styles, prix, plans et conseils pour réussir votre projet
 Frais de notaire pour une donation : ce que vous payez vraiment, qui paie et comment réduire la facture