Renoncer à une succession immobilière : Cerfa 14037*02, délai de 4 mois et dettes à éviter
Lorsqu’un héritage comprend un bien immobilier, la question n’est pas seulement de savoir qui récupère la maison ou l’appartement. Il faut aussi vérifier ce qui l’accompagne : crédit restant, charges, taxe foncière, travaux urgents, indivision difficile ou passif supérieur à l’actif. Renoncer à une succession peut alors devenir une mesure de protection concrète, à condition de respecter une procédure précise et des délais stricts.
Avant de renoncer, comparer les 3 options possibles
En matière successorale, vous disposez de trois options : l’acceptation pure et simple, l’acceptation à concurrence de l’actif net, ou la renonciation. Dans un héritage immobilier, la différence est majeure, car un bien peut sembler attractif tout en portant des dettes ou des coûts cachés.
| Option | Effet sur les biens | Effet sur les dettes |
|---|---|---|
| Acceptation pure et simple | Vous recevez votre part de succession | Vous supportez aussi les dettes du défunt |
| Acceptation à concurrence de l’actif net | Vous conservez la possibilité d’hériter | Vous ne payez les dettes qu’à hauteur de l’actif |
| Renonciation | Vous êtes considéré comme n’ayant jamais été héritier | Vous êtes protégé contre les dettes successorales |
L’acceptation à concurrence de l’actif net est souvent sous-estimée. Elle peut être utile si la succession est incertaine. Prenons un cas concret : un actif de 3 000 € pour un passif de 5 000 €. Cette option évite de combler la différence sur vos biens personnels. En revanche, elle suppose des formalités plus lourdes, notamment une publication au Bodacc dont le coût est de 16 €, et un délai de 15 mois laissé aux créanciers pour déclarer leurs créances.
Dans quels cas renoncer à un héritage immobilier a du sens
La renonciation est pertinente lorsque le patrimoine transmis risque de fragiliser le vôtre. C’est fréquent si le logement est grevé d’un emprunt, si des charges de copropriété impayées s’accumulent, ou si le bien nécessite des travaux incompatibles avec votre situation financière. Elle peut aussi permettre d’éviter une indivision familiale conflictuelle.
Un bien peut paraître intéressant parce qu’il est bien situé, mais son historique laisse parfois une série de dépenses récurrentes : assurance, entretien, diagnostics, impôts locaux, occupation du logement, voire contentieux entre cohéritiers. Examiner ce bilan avant de signer quoi que ce soit évite de confondre valeur patrimoniale et charge durable.
Renoncer n’est pas toujours la seule protection
Si vous suspectez un passif sans avoir encore une vision claire des comptes, la solution intermédiaire peut être préférable. La renonciation coupe tout lien avec la succession. L’acceptation à concurrence de l’actif net, elle, permet de ne pas engager votre patrimoine personnel au-delà de ce que la succession contient réellement. C’est souvent l’option à envisager quand un bien immobilier existe, mais que son état financier n’est pas encore stabilisé.
La démarche pour renoncer à une succession, étape par étape
Le formulaire et le bon interlocuteur
La renonciation se fait au moyen du formulaire Cerfa n°14037*02. La déclaration peut être déposée au greffe du tribunal judiciaire du domicile du défunt ou être réalisée par acte notarié. Le passage par un notaire est utile si la succession est complexe ou si plusieurs héritiers hésitent entre différentes options.
Les pièces à préparer
L’essentiel est d’identifier clairement le défunt, votre qualité d’héritier et votre volonté expresse de renoncer. En pratique, préparez les justificatifs d’état civil demandés et vérifiez la cohérence du dossier avant l’envoi ou le dépôt. Pour gagner du temps dans la rédaction du courrier d’accompagnement, vous pouvez consulter ce modèle puis l’adapter à votre situation.
Attention aux actes qui peuvent compliquer la situation
Avant de renoncer, évitez de vous comporter comme si vous acceptiez déjà l’héritage. Dans les successions immobilières, certaines démarches de simple conservation peuvent être nécessaires, mais il faut rester prudent dans la gestion du bien. À noter : les actes conservatoires courants, comme le paiement de l’assurance habitation, ne valent pas acceptation tacite. Plus la situation est tendue ou floue, plus un avis notarial est utile pour éviter qu’un autre acte soit interprété comme une acceptation.
Les délais à retenir pour ne pas subir la succession
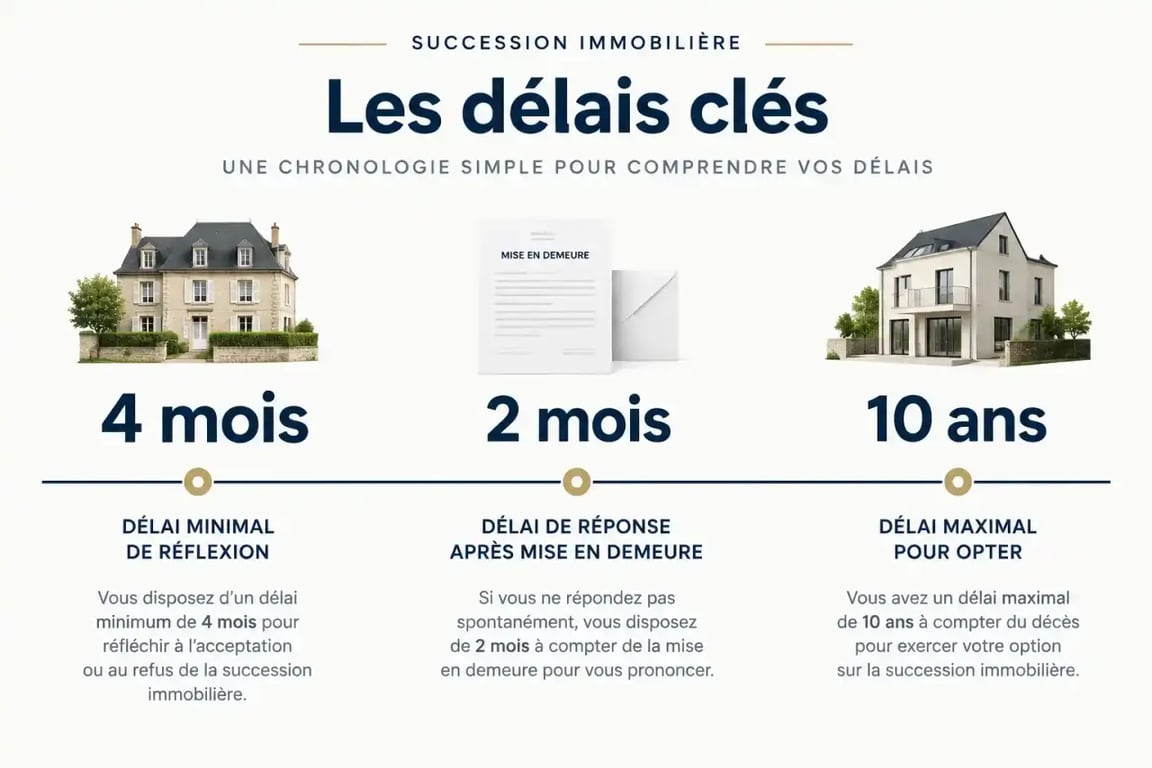
Vous ne pouvez pas être forcé immédiatement à choisir. Le délai minimal avant qu’on puisse vous contraindre à prendre position est de 4 mois à compter de l’ouverture de la succession. Passé ce cap, un cohéritier, un créancier ou l’État peut vous mettre en demeure d’opter.
Si vous recevez une telle mise en demeure, vous disposez de 2 mois pour répondre. Sans réponse dans ce délai, vous risquez d’être considéré comme acceptant pur et simple, ce qui change radicalement votre exposition aux dettes.
Le délai maximal pour exercer l’option successorale est de 10 ans. Au-delà, vous êtes réputé avoir renoncé. Ce temps long peut sembler confortable, mais dans un héritage immobilier, attendre trop longtemps bloque souvent la vente, l’occupation du logement ou le règlement entre héritiers.
Ce que produit concrètement la renonciation sur les dettes, le bien et un éventuel changement d’avis
La conséquence principale est claire : en renonçant, vous êtes considéré comme n’ayant jamais eu la qualité d’héritier. Vous ne recevez pas le bien immobilier, mais vous n’avez pas non plus à supporter les dettes du défunt. C’est le cœur de la protection patrimoniale recherchée.
Cette protection connaît toutefois une limite importante : les ascendants et descendants peuvent rester tenus de participer aux frais d’obsèques, même après renonciation. Beaucoup d’héritiers découvrent ce point trop tard.
Le bien immobilier ne disparaît pas pour autant : il est transmis aux héritiers suivants selon les règles successorales. Votre renonciation peut donc avoir un effet direct sur la répartition familiale et sur la gestion future du logement.
La décision n’est pas toujours irréversible. Il est possible de revenir sur une renonciation dans le délai de 10 ans, à condition que la succession n’ait pas déjà été acceptée par un autre héritier. Cette faculté de rétractation peut être précieuse si de nouveaux éléments apparaissent, par exemple une meilleure évaluation du bien ou la découverte d’un passif moins lourd que prévu.
- Renoncer à une succession immobilière : Cerfa 14037*02, délai de 4 mois et dettes à éviter - 21 septembre 2026
- Aménager des combles : la hauteur de 1,80 m qui décide de tout - 20 septembre 2026
- Pose d’un arceau de parking en copropriété : règles, autorisations et coûts - 19 septembre 2026