Location de garage entre particuliers : rentabilité, sécurité et cadre légal
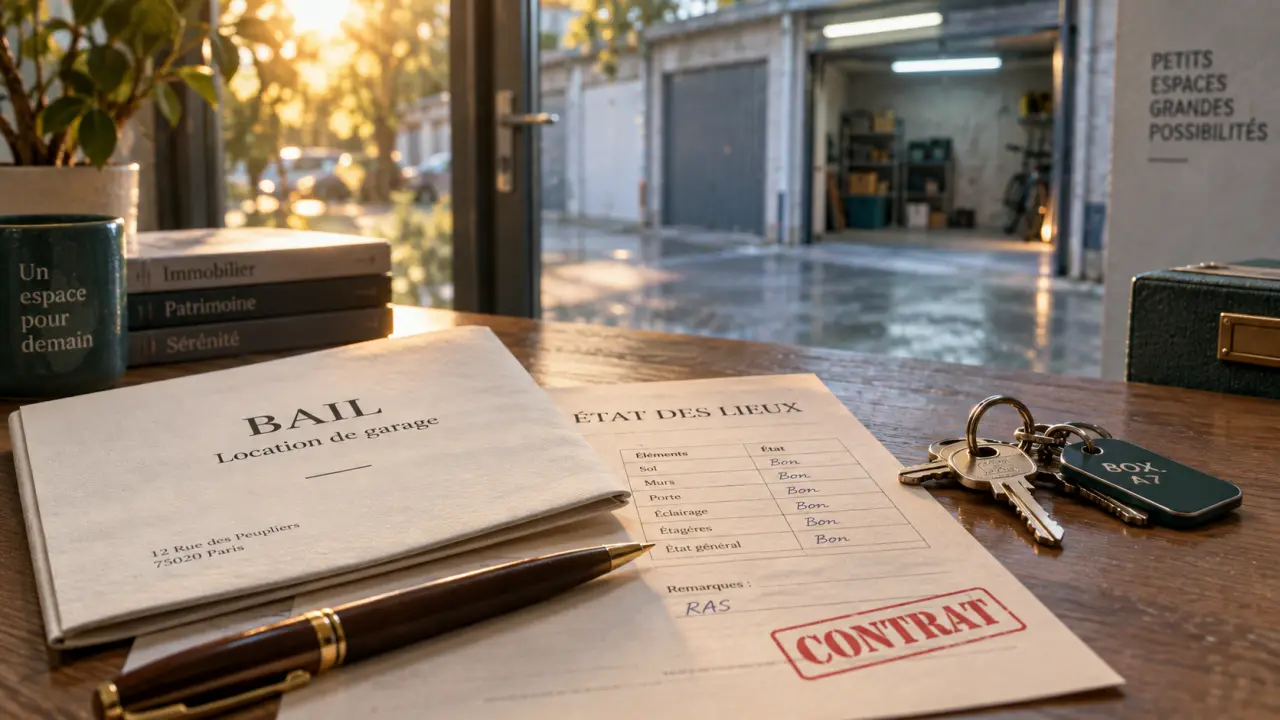
La location de garage entre particuliers est une solution efficace pour optimiser un patrimoine immobilier tout en répondant à une demande croissante de stationnement sécurisé. Ce marché permet de s’affranchir des intermédiaires classiques pour gagner en souplesse. Toutefois, réussir cette opération exige une maîtrise précise des aspects juridiques, fiscaux et pratiques afin de sécuriser la transaction.
Les avantages économiques d’une gestion de proximité
La location entre particuliers offre une flexibilité tarifaire absente des offres professionnelles. Pour le propriétaire, transformer un espace inutilisé, comme une place de parking ou un box, en revenus complémentaires représente une stratégie rentable. Dans les zones urbaines denses, où la rareté des places fait grimper les prix, le rendement locatif brut peut dépasser celui d’un investissement résidentiel classique, avec des contraintes de gestion réduites.
Pour le locataire, le bénéfice est double : une économie sur le loyer et une proximité géographique souvent supérieure aux parkings publics. La relation directe avec le propriétaire facilite également les échanges pour des besoins spécifiques, comme l’installation d’une borne de recharge électrique ou l’accès sécurisé par bip, des équipements devenus des critères de choix majeurs.
Le cadre juridique : sécuriser la transaction
La location d’un garage ne dépend pas des règles strictes régissant l’habitation principale. Elle relève du Code civil, ce qui offre une grande liberté contractuelle. Cette flexibilité impose néanmoins une rigueur particulière dans la rédaction du bail.
L’importance d’un contrat écrit
Bien que la loi n’impose pas de forme écrite, rédiger un contrat est indispensable. Ce document doit préciser la durée de la location, le montant du loyer, les modalités de paiement et le dépôt de garantie. Il est recommandé d’y annexer un état des lieux contradictoire, surtout pour un box fermé, afin de protéger les deux parties contre d’éventuelles dégradations de la porte, des murs ou du sol.
Fiscalité : la déclaration des revenus
Les revenus tirés de la location d’un garage sont imposables dans la catégorie des revenus fonciers. Si les revenus annuels sont inférieurs à 15 000 euros, le régime du micro-foncier permet un abattement forfaitaire de 30 %. Il est nécessaire de maintenir une comptabilité rigoureuse et de conserver les justificatifs de paiement pour répondre aux demandes de l’administration fiscale.
Sécurité et accès : les points de vigilance majeurs
La sécurité est le premier facteur de valorisation d’un garage. Un espace fermé, sec et éclairé se loue plus cher qu’une place en extérieur. Pour le locataire, il s’agit de protéger un véhicule, un deux-roues ou de stocker des biens personnels en toute sérénité.
La gestion de l’accès est centrale. Si le garage se situe dans une copropriété, le propriétaire doit vérifier que le règlement intérieur autorise explicitement la location à un tiers extérieur. Une faille dans la chaîne d’accès, comme un bip partagé ou une porte mal ajustée, fragilise le véhicule stationné et peut engager la responsabilité du propriétaire vis-à-vis des autres résidents en cas d’intrusion.
Comment fixer le juste prix pour attirer un locataire
Pour réussir sa location, la tarification doit s’aligner sur la réalité du marché local. Un prix trop élevé décourage les candidats, tandis qu’un prix trop bas peut attirer des profils peu scrupuleux. Pour définir le bon tarif, analysez les annonces similaires dans votre quartier afin d’identifier une fourchette cohérente. Valorisez les équipements comme l’électricité, les étagères de rangement ou la vidéosurveillance, qui justifient une prime de loyer. Enfin, proposer des contrats flexibles, avec un mois de préavis, constitue un argument commercial fort pour séduire les locataires urbains en quête de mobilité.
Assurances : qui couvre quoi en cas d’incident ?
La question de l’assurance est souvent négligée. Il est primordial de clarifier les responsabilités dès la signature du bail. Le propriétaire doit s’assurer que son assurance propriétaire non occupant (PNO) couvre le bâtiment. De son côté, le locataire a l’obligation de souscrire une assurance responsabilité civile pour couvrir les risques liés à l’usage des lieux, notamment en cas d’incendie ou de dégâts causés au véhicule ou aux voisins.
Exiger une attestation d’assurance avant la remise des clés permet d’éviter des situations conflictuelles où aucune partie ne souhaite assumer le coût des réparations en cas de sinistre. En clarifiant ces obligations, vous transformez une simple transaction immobilière en une relation de confiance durable.
- Location de garage entre particuliers : rentabilité, sécurité et cadre légal - 21 septembre 2026
- Renoncer à une succession immobilière : Cerfa 14037*02, délai de 4 mois et dettes à éviter - 21 septembre 2026
- Aménager des combles : la hauteur de 1,80 m qui décide de tout - 20 septembre 2026


